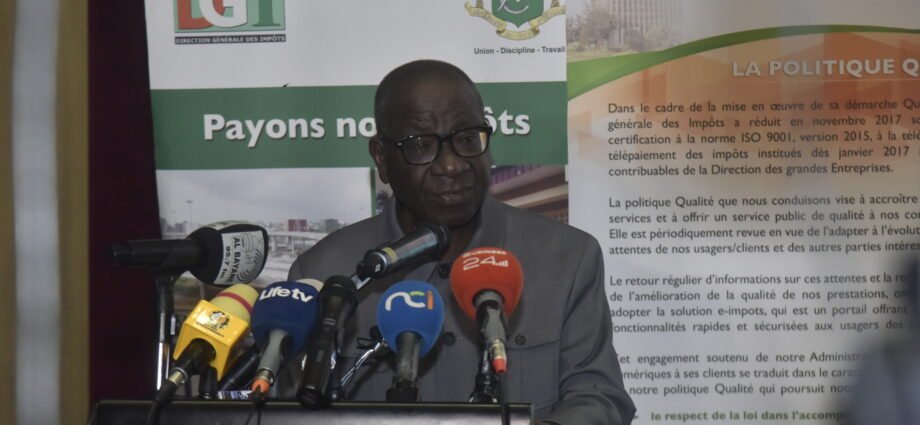
La Direction générale des Impôts (DGI) sort de sa réserve dans l’affaire du présumé détournement de 39 milliards de francs CFA évoqué dans la presse et sur les réseaux sociaux. Dans un communiqué signé par son Directeur général, Ouattara Sié Abou, l’administration fiscale apporte des précisions sur les faits rapportés et conteste plusieurs éléments présentés dans l’article à l’origine de la polémique. L’affaire, révélée le 24 juillet dernier par le média en ligne Enquête Média, ferait suite à une plainte du Syndicat des agents des Impôts (SAGI) devant le Pôle pénal économique et financier. Celle-ci porterait sur un présumé détournement de plus de 39 milliards de francs CFA.
Au-delà du montant évoqué, qui constitue un enjeu majeur au regard des finances publiques, la DGI entend surtout clarifier les mécanismes administratifs et numériques mis en cause dans cette affaire. La DGI met en cause la diffusion d’informations confidentielles Sur la forme, la Direction générale des Impôts dénonce la publication d’informations qu’elle estime confidentielles par un agent de l’administration fiscale. Elle rappelle que les agents publics sont soumis à une obligation de discrétion professionnelle, particulièrement importante dans une administration chargée de la mobilisation des recettes fiscales de l’État.
La DGI regrette également de ne pas avoir été sollicitée avant la publication de l’article. Pour l’administration fiscale, le fait de ne pas avoir recueilli sa version des faits ne permettrait pas, selon elle, de présenter une information suffisamment équilibrée sur une affaire aux implications potentiellement judiciaires et financières. La signature électronique, un point central de la controverse L’un des principaux éléments de la mise au point concerne la supposée usurpation de la signature électronique du Directeur général des Impôts.
Sur ce point, la DGI explique que les signatures électroniques utilisées dans le fonctionnement courant de l’administration fiscale sont attribuées à des responsables dûment habilités, notamment les directeurs régionaux et les chefs de centres des Impôts. Ces signatures permettent notamment la gestion quotidienne des contribuables ainsi que la délivrance de plusieurs documents administratifs et fiscaux, tels que les attestations de régularité de situation fiscale, les attestations d’exonération ou encore les certificats d’imposition et de non-imposition.
Cette précision conduit la DGI à s’interroger sur la possibilité d’une falsification ou d’une usurpation d’une signature électronique attribuée au Directeur général des Impôts, dont elle affirme l’inexistence. La Direction générale des Impôts affirme par ailleurs avoir pris elle-même des dispositions pour faire la lumière sur les anomalies alléguées. Selon son communiqué, son Inspection générale aurait saisi sa mission permanente d’audit afin d’examiner les faits signalés.
Cette démarche, souligne l’administration fiscale, s’inscrit dans une logique de transparence et de lutte contre la corruption et la prévarication. Elle devrait permettre, selon la DGI, de distinguer les faits avérés des accusations qui pourraient ne pas être étayées. L’enjeu est important. Au-delà de la polémique entre l’administration fiscale et le syndicat, cette affaire touche directement à la gouvernance des recettes publiques, à la sécurisation des procédures fiscales et à la fiabilité des outils numériques utilisés dans la gestion des contribuables.
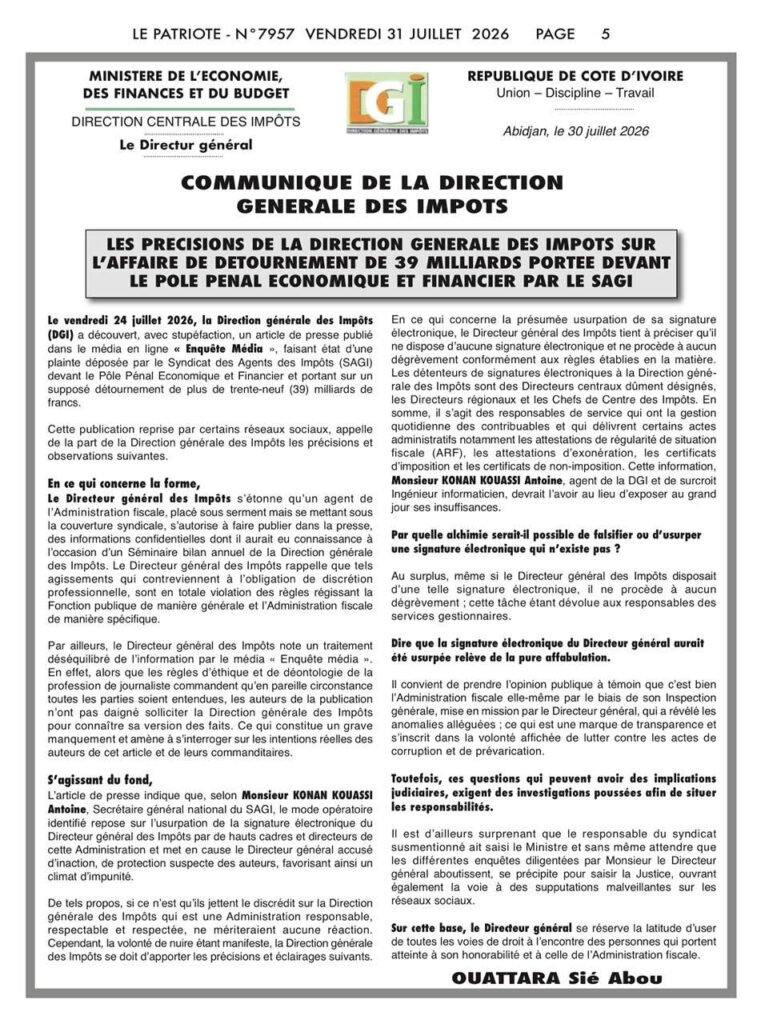
Face aux différentes accusations, la DGI estime que les questions soulevées, compte tenu de leurs éventuelles implications judiciaires, nécessitent des investigations approfondies afin de déterminer les responsabilités. L’administration fiscale s’étonne toutefois de la démarche du responsable syndical qui aurait, selon elle, saisi le ministre avant l’aboutissement des enquêtes internes engagées par le Directeur général des Impôts, avant de porter également l’affaire devant la Justice. En attendant les conclusions des investigations, la DGI entend défendre son fonctionnement et l’honorabilité de ses responsables. Le Directeur général se réserve ainsi, selon le communiqué, la possibilité d’engager toutes les voies de droit contre toute personne dont les agissements seraient susceptibles de porter atteinte à son honneur ou à celui de l’administration fiscale.
Pour l’heure, le dossier reste donc ouvert. Si le montant de 39 milliards de francs CFA avancé dans cette affaire pose la question de la protection des ressources publiques, les débats portent également sur la gouvernance interne de la DGI, la sécurisation des signatures électroniques et les mécanismes de contrôle. Les éventuelles conclusions des audits et des investigations judiciaires seront déterminantes pour établir les faits et situer les responsabilités.
Julien Koffi
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.