2 pays, 2 dynamiques, Une même direction
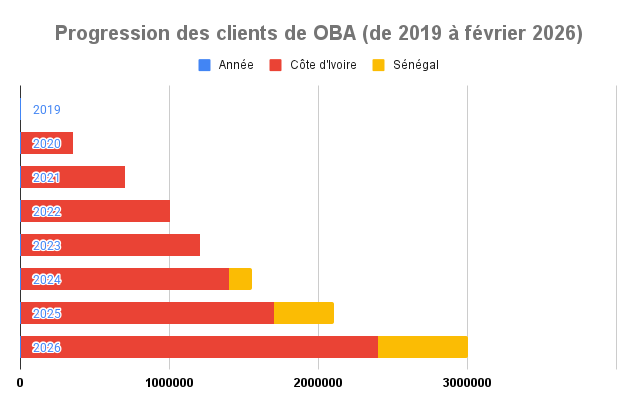
Un peu plus de 5 ans après son implantation dans le paysage bancaire Ivoirien, OBA dépasse le cap des 3 millions de clients. Ce chiffre, qui résonne comme la preuve que le digital est désormais indissociable des nouvelles habitudes de consommation dans le monde interconnecté dans lequel nous vivons, est le témoignage, vivant et évident, que, dans l’Union Economique et Monétaire Ouest Africaine (UEMOA), le futur de la banque ne se conjugue plus seulement au guichet. Dorénavant, le smartphone est également partie intégrante de l’écriture de l’histoire des établissements financiers de demain, en Afrique de l’Ouest, comme sur tout le Continent.
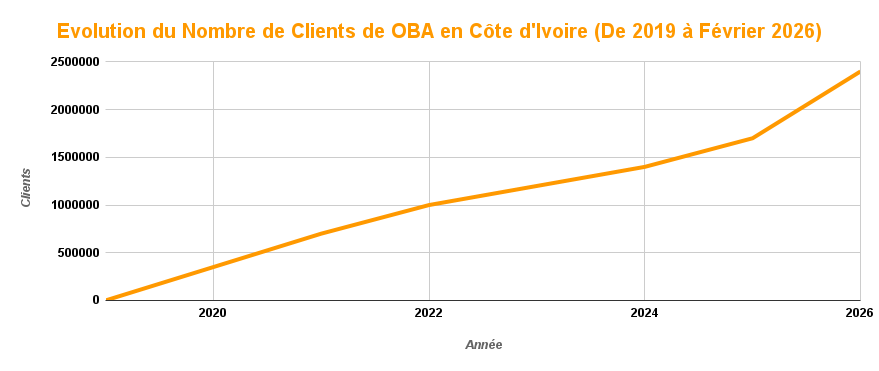
Parmi les principaux acteurs de ce changement de paradigme figure la Côte d’Ivoire. Avec une croissance du Produit Intérieur Brut (PIB) projetée à 6,7 % pour 2026 et une contribution de 40 % à la richesse totale de l’Union, le pays abrite, à lui seul, 80 % de la clientèle de base de OBA. Dans ce bastion de l’institution, qui y a ancré l’usage dans les mœurs, les clés de cette progression résident dans la stratégie déployée par la branche banque du Groupe Telecom éponyme. Cette stratégie, elle se décline autour de 3 axes majeurs : Diversification des produits, promotion de la banque en ligne et multiplication des actions pour l’adoption des pratiques bancaires digitales.
La succursale Sénégalaise de OBA n’est pas, non plus étrangère à cette évolution. En effet, suite à la notification de l’accord de la Banque Centrale des Etats de l’Afrique de l’Ouest (BCEAO) qui a donné le feu vert, courant du dernier trimestre 2023, à la banque 100 % digitale pour le démarrage de ses activités dans le 2e poumon économique de la zone UEMOA, l’institution, engagée à l’inclusion financière, y a connu une adoption fulgurante de son offre matérialisée, aujourd’hui, par un taux de représentation de 20 % de clients du Sénégal dans la clientèle globale de OBA.
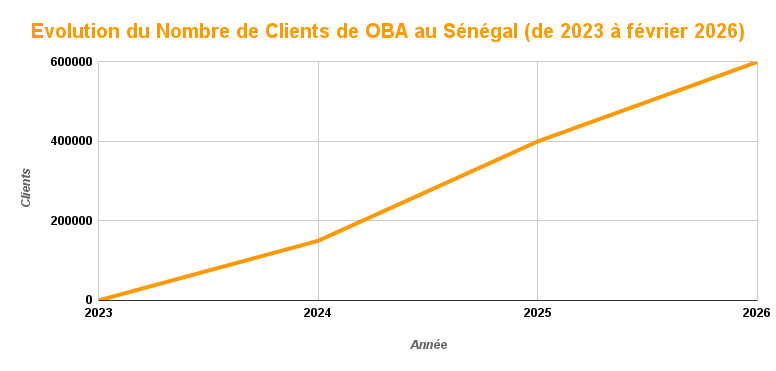
Derrière la progression des utilisateurs des produits et services de OBA sur les terres des 2 premières puissances de l’UEMOA, une solution, qui tient en 2 mots, incarne ce succès : Tik Tak. Affichant au compteur, à ce jour, un volume total d’environ 640 milliards FCFA de crédits octroyés depuis juillet 2020 et une collecte cumulée d’épargne estimée à près de 585 milliards FCFA, ce service d’épargne et de micro-crédit instantané, permettant d’emprunter jusqu’à 1 million FCFA en moins de 10 secondes, a, dans une certaine mesure, changé la donne. Comment ?
Et bien, en facilitant le prêt dans un écosystème où l’accès au crédit bancaire classique reste un défi, il a non seulement révolutionné le quotidien des commerçants, des artisans et des particuliers, mais surtout réussi là où les banques dites « traditionnelles » ont souvent échoué : La réactivité face à l’urgence du secteur informel, ultra-majoritaire, qui fournit 90 % à 97 % de l’emploi, en Côte d’Ivoire et au Sénégal.
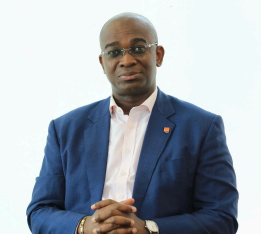
Pour le Directeur Général de OBA, Jean-Louis Menann-Kouamé, cette évolution, largement portée par le mobile money, traduit une transformation structurelle des modes d’accès aux services financiers. Commentant, d’ailleurs, le seuil des 3 millions de clients franchit par son institution, il souligne que cela marque une étape dans le développement régional de la banque 100 % digitale et confirme le rôle du mobile comme point d’entrée vers les services bancaires.
« En Côte d’Ivoire comme au Sénégal, nous observons deux dynamiques qui se nourrissent l’une de l’autre : une intensification des pratiques là où nous sommes déjà installés et une accélération de l’inclusion financière sur les nouveaux segments. Ce résultat témoigne de la confiance renouvelée de nos clients et nos 3 millions de clients sont la preuve que le modèle digital est bien un moteur essentiel de la transformation économique en Afrique de l’Ouest. » Analyse-t-il.
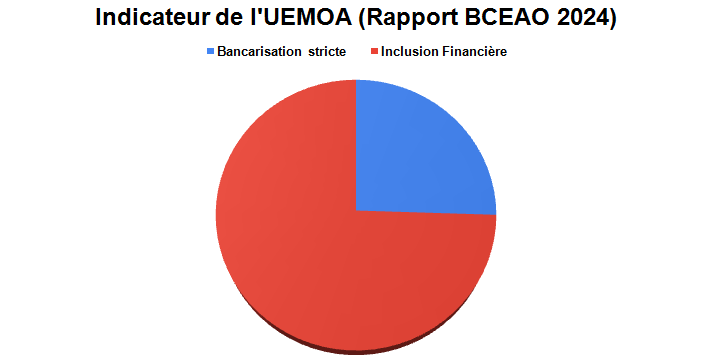
Dans l’UEMOA, le taux de bancarisation stricte plafonne à peine à 25,2 %. Cependant, la bonne nouvelle, c’est que le développement de la monnaie électronique, des fintech, des néobanques et des services financiers digitaux a permis de monter le taux d’inclusion financière à 73,6 %, selon les dernières données consolidées de la BCEAO comptant pour l’exercice en 2024. Le défi de OBA, pour les prochaines années, sera de maintenir cette qualité d’actif tout en s’attaquant à des segments plus complexes comme le financement des PME structurées, chose qu’elle a déjà commencé en s’appuyant sur des partenariats, notamment ceux récemment noués avec la Société Financière Internationale du Groupe de la Banque Mondiale (IFC) ou encore avec le Guichet Unique de Développement des Petites et Moyennes Entreprises (GUDE-PME) pour gagner la bataille de la proximité.
à lire aussi :
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.