Déconstruire pour mieux reconstruire
Pendant des décennies, le système bancaire, dans l’UEMOA, en général, et particulièrement en Côte d’Ivoire, fonctionnait comme un oligopole. Un club privé, à l’univers feutré, caractérisé par des agences aux files d’attente interminables, des frais de tenue de compte prohibitifs, une bureaucratie d’un autre âge et des procédures kafkaïennes.
Dans cet écosystème où le principe non-dit, mais murmuré, entendu et connu de tous, était que le client doit s’adapter à l’institution, détenir un compte bancaire, pour le citoyen moyen, en Abidjan, à Bamako, à Bissau, à Dakar, à Lomé, à Niamey, à Ouagadougou ou à Porto-Novo, s’apparentait à un parcours du combattant.
Puis est intervenu un évènement, une situation, un renouveau possible grâce à l’évolution des Technologies dans le domaine des Télécommunications. Ce fait disruptif, c’est le leapfrog de l’Afrique à l’avènement de la téléphonie mobile. Ce saut temporel, effectué par le Continent, a changé la donne et ouvert la voie, sous l’impulsion de la déferlante de la finance digitale, à une approche novatrice, un nouveau paradigme qui ne cesse de redéfinir, ces dernières années, les rapports de force, voilés, entre les banques et la clientèle.
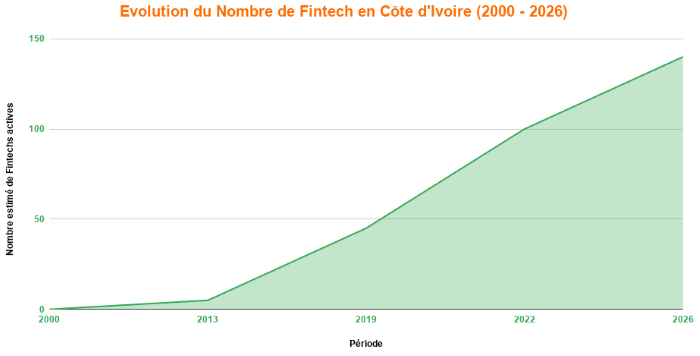
D’abord avec le Mobile Money, qui a définitivement réglé la question du transfert d’argent de gré à gré. Ensuite, avec l’arrivée d’une nouvelle génération d’acteurs : Les Fintechs. Leur prétention ? Ubériser les métiers historiques de la banque de détail. Au cœur de cette reconfiguration subversive, une startup cristallise toutes les attentions en Côte d’Ivoire et en Afrique de l’Ouest. Son nom ? Djamo. Sa nouvelle extension ? Djamo Finances.
Comptabilisant, aujourd’hui, plus de 1,5 million d’utilisateurs à son actif, cette fintech ne se contente plus de grignoter des parts de marché. Elle réécrit les codes de la finance personnelle et de la souveraineté financière individuelle. Comment me direz-vous ? Et bien, en donnant accès, de manière quasi instantanée, à des produits et services financiers qui, auparavant, n’étaient que l’apanage des banques. Je m’explique.
Historiquement, en Côte d’Ivoire comme dans toute l’UEMOA, la domiciliation de salaire a toujours été la chasse gardée de la banque traditionnelle. Véritable bastion jalousement protégé par les dépositaires de ce service incontournable dans tout système économique structuré, ce fil invisible, qui retient le client captif de ses crédits et de ses habitudes, est la première cause de l’asymétrie relationnelle qui existe entre la banque et ses usagers.
En effet, le client ne disposant pas de réelles alternatives, à l’époque, il se retrouvait coincer dans une relation toxique. Une liaison, gouvernée par la dépendance, dans laquelle les actes posés relevaient plus du syndrome de Stockholm que d’un échange de biens et de services consensuel. De plus, il n’y a pas encore si longtemps, l’idée de rémunérer un salarié sur une application mobile était une hérésie, du point de vue des directions des ressources humaines bloquées dans des usages et par la méconnaissance d’options plausibles. Mais ça, c’était avant. Avant l’arrivée des fintechs !
Qualifié d’apostasie en son temps, Djamo a été la 1re fintech à démocratiser l’accès à un IBAN (Identifiant International de Compte Bancaire) gratuit et unique, adossé à la zone UEMOA, et à permettre, de la sorte, au travailleur lambda de percevoir son salaire (virement exécuté sous 24 heures à 72 heures ouvrées) sur son smartphone.
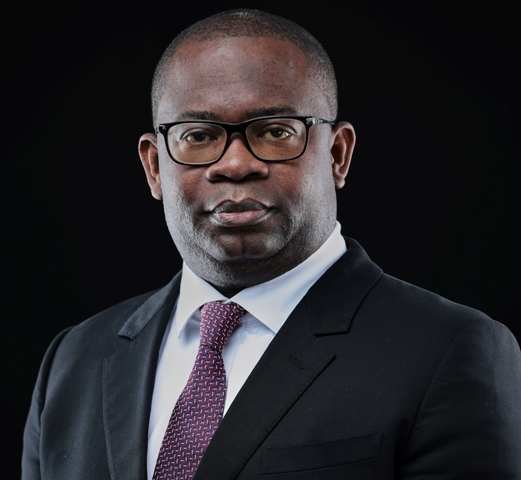
En court-circuitant, ainsi, l’étape physique de l’agence bancaire, la fintech a fait mieux que « créer une énième carte prépayée. » Explique Elfried Didehia, le Directeur Général de Djamo Finances. Elle a « capturé l’élément le plus sacré de la relation bancaire : le salaire ! » Poursuit le patron de la microfinance ouverte juste après l’obtention, il y a 8 mois en arrière, de son agrément de la Banque Centrale des Etats de l’Afrique de l’Ouest (BCEAO). Et pour cause.
En intégrant un IBAN gratuit et fonctionnel, la fintech a transformé un simple portefeuille électronique en compte principal d’exécution quotidienne et fait perdre aux banques classiques leur carte maitresse, « le monopole du premier dépôt de début de mois. » Analyse Elfried Didehia.
Seulement, la fintech ne s’est pas arrêtée là ! Elle bouscule également l’Establishment sur le segment de la gestion des excédents et des découverts. De quelle façon ? Alors qu’une banque dite traditionnelle impose des dépôts minimums et des formalités lourdes pour l’ouverture d’un compte d’épargne (souvent rémunéré à des taux réels négatifs après déduction des frais), Djamo propose des Coffres Rémunérés. Un concept sur lequel elle est d’ailleurs « pionnière. » Souligne Elfried Didehia.
Dans le détail, l’application de la fintech permet de séquestrer de l’argent en un clic, via des « poches », encore appelées « Coffres Bloqués », à des conditions de rendement allant de 3,5 % à 6 %, « hautement compétitives pour le marché régional. » Indique-t-il. Ajoutez à cela des fonctionnalités d’épargne comportementale, telles que l’arrondi automatique à la centaine supérieure (la fonction « petite monnaie ») sur chaque paiement par carte Visa et vous obtenez un outil de capitalisation indolore pour l’épargnant.
Au niveau crédit, le constat est identique, la fintech mise sur l’agilité de son algorithme pour proposer des lignes de crédit, basés sur l’analyse prédictive des flux financiers de l’application (les mouvements du compte, la régularité des salaires perçus, le volume des dépenses), pouvant aller jusqu’à 1 million FCFA, là où pour obtenir un prêt de 500.000 FCFA, voire 1.000.000 FCFA, une banque classique demande au client, dans l’UEMOA, de fournir un dossier aussi épais qu’un almanach, de justifier de mois d’historique et de patienter des semaines. Grâce à ce procédé, qui « répond à l’impératif d’immédiateté des populations, notamment en zones urbaines, l’approbation est sans paperasse et quasi instantanée. » Assure Elfried Didehia.
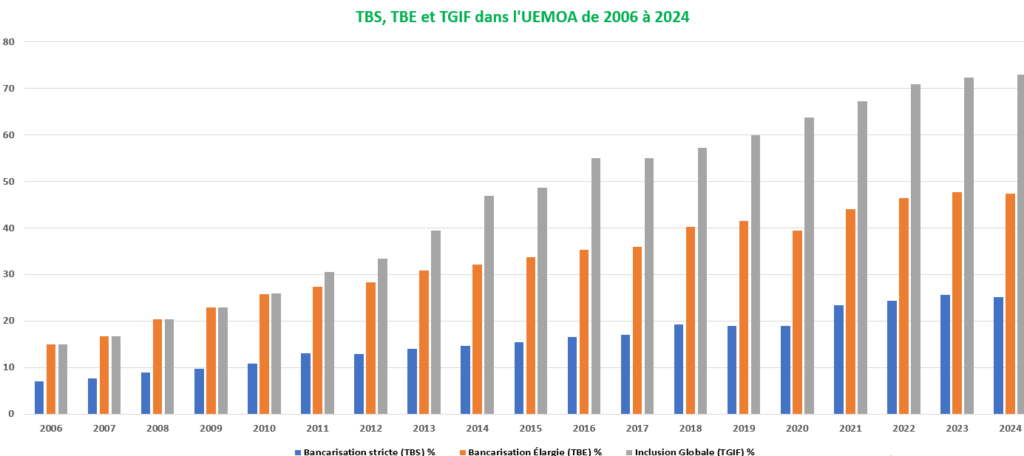
Dans l’espace UEMOA, la forte inclusion financière (73 %) contraste avec le taux de prévalence de l’éducation financière (difficile à quantifier) extrêmement faible. A l’instar de sa maison mère, Djamo Finances se positionne sur les Objectifs de Développement Durable (ODD) 4 et 8, à travers « cette mutation », qu’elle porte, « qui n’est pas qu’une simple mise à jour technologique. » Insiste Elfried Didehia. « Elle est profondément structurelle, sociologique et force l’establishment financier de la place d’Abidjan à sortir de sa torpeur. » Affirme-t-il, à raison. A la réalité, pour s’aligner, plusieurs grandes institutions financières, en Côte d’Ivoire et dans l’UEMOA, tentent, aujourd’hui, de numériser à la hâte leurs parcours clients. Cependant, elles ont encore du mal à combler le fossé culturel. Pourquoi ? Parce que les banques traditionnelles ont longtemps prospéré sur l’asymétrie d’information, l’opacité des frais et la rigidité de leurs structures. Or, « quand une fintech vous propose un taux à 6 %, gérable du bout des doigts, et un accès direct au marché financier de la BRVM (via Djamo Invest), elle ne fait pas seulement de l’expérience utilisateur, elle fait de la rééducation financière de masse et redonne le pouvoir de négociation au consommateur. » Relève Elfried Didehia. A l’heure de l’avènement de PI-SPI — la Plateforme Interopérable du Système de Paiement Instantané de la BCEAO — le défi majeur de la fintech et de sa filiale microfinance, au cours des prochaines années, sera, face à l’augmentation exponentielle de sa base clients, de « maintenir cette qualité de service, tout en naviguant dans un environnement réglementaire de plus en plus vigilant sur les questions de liquidité et de conformité. » Estime Elfried Didehia, même si, quelle que soit la suite de l’aventure pour la future licorne de l’UEMOA, une chose est acquise : Le consommateur Ivoirien ayant goûté à l’autonomie financière digitale, le retour arrière n’est pas possible ! Et ça, ce n’est pas moi qui le dis, c’est la règle d’or de l’irréversibilité…
à lire aussi :
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.