Le ministère du Tourisme et des Loisirs a annoncé, dans un communiqué en date du 4 août 2026, un renforcement de l’application de la réglementation fiscale dans le secteur de la restauration touristique. A travers cette sortie, l’administration entend rappeler aux opérateurs leur obligation de s’acquitter de la taxe pour le développement touristique (TDT), conformément aux dispositions légales en vigueur.
Selon le décret n°2014-740 du 25 novembre 2014, l’exploitation d’un établissement de restauration touristique couvre toute activité de fourniture de repas ou de boissons, qu’il s’agisse de consommation sur place, à emporter ou en livraison. Les restaurants mobiles et les services traiteurs sont donc également concernés. L’article 1140 du Code général des impôts impose le paiement de la TDT à hauteur de 2,5 % du montant hors taxes facturé au client.
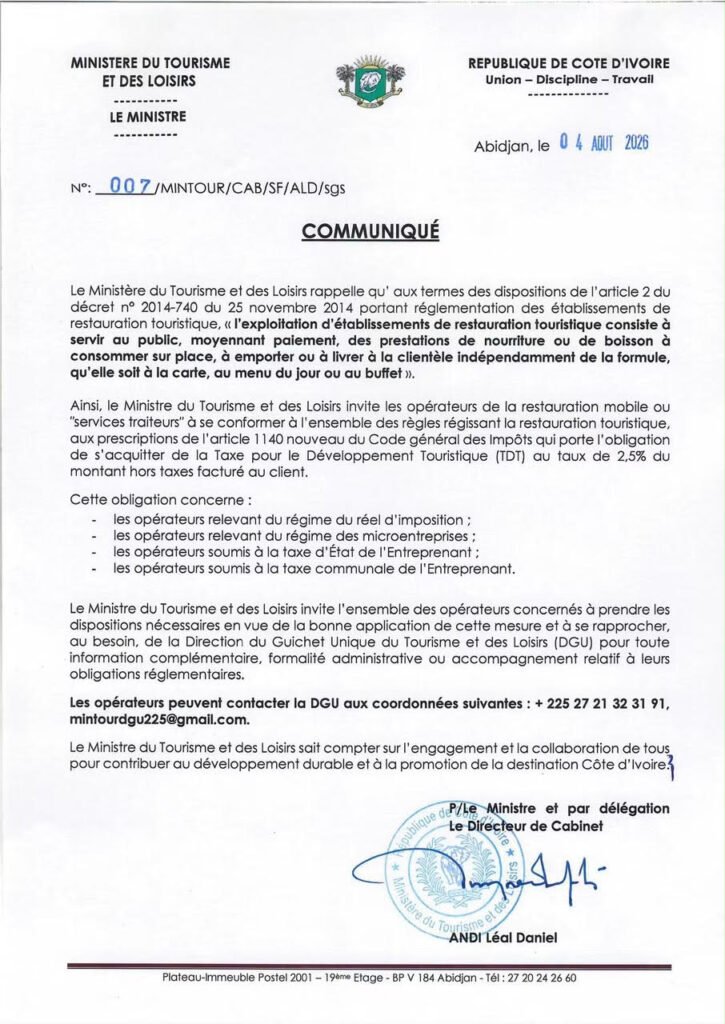
Cette obligation s’applique aux opérateurs relevant du régime du réel d’imposition, du régime des microentreprises, ainsi qu’aux structures assujetties à la taxe d’État de l’Entreprenant et à la taxe communale de l’Entreprenant. Le ministère souligne que les ressources issues de cette taxe contribuent directement au financement des actions de promotion de la destination Côte d’Ivoire et au développement du secteur touristique.
Dans cette dynamique, les restaurateurs et prestataires sont invités à se rapprocher de la Direction du Guichet Unique du Tourisme et des Loisirs (DGU) pour toute information complémentaire ou formalité administrative. Le ministère appelle à la mobilisation et à la collaboration de l’ensemble des professionnels du secteur afin de garantir une application effective de la mesure, dans l’intérêt du développement durable du tourisme ivoirien et du rayonnement international de la destination Côte d’Ivoire.
Julien Koffi
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.