
En Afrique subsaharienne, le guichet automatique bancaire (GAB) demeure l’un des principaux points de contact entre les banques et leurs clients. Pendant près de vingt ans, son modèle économique est resté presque inchangé : la banque investit, installe, exploite et assure la maintenance de ses automates. Héritée des marchés plus matures, cette approche a accompagné l’extension du réseau bancaire sur le continent. Mais elle montre aujourd’hui ses limites.
Car derrière ces machines, la réalité est lourde pour les établissements financiers : investissements élevés, coûts de maintenance importants, gestion technique complexe et disponibilité inégale selon les zones. À cela s’ajoutent les pannes, les problèmes de connectivité et la gestion logistique des consommables.
Surtout, les GAB sont devenus des infrastructures critiques exposées à des risques de plus en plus sophistiqués, notamment les cyberattaques et les tentatives de fraude, dans un contexte où les systèmes bancaires sont fortement interconnectés.
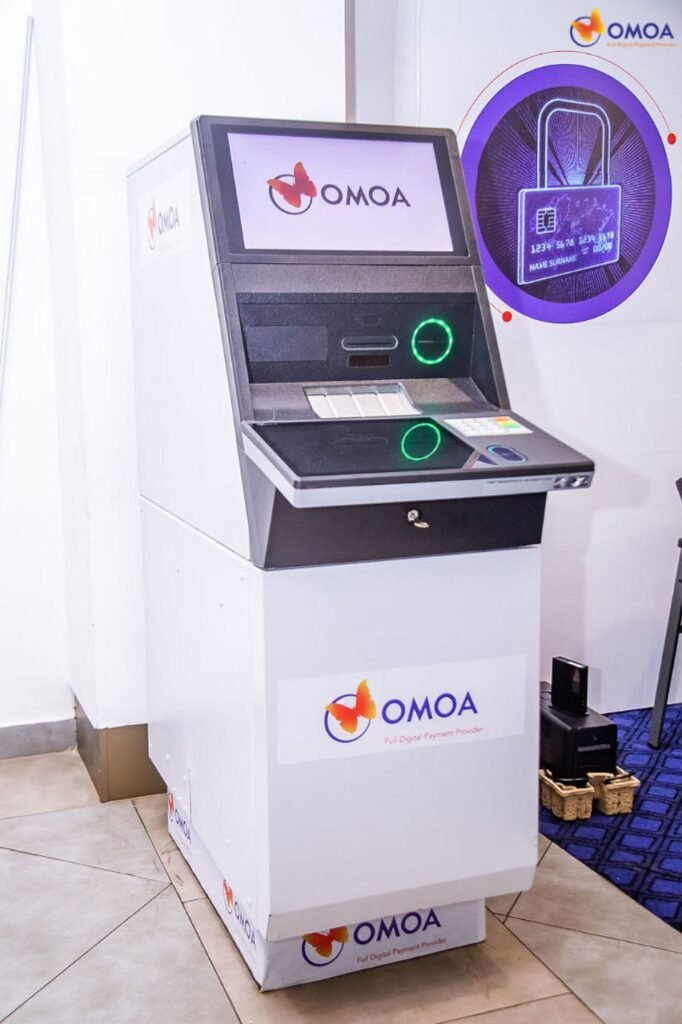
C’est dans ce contexte qu’un nouveau modèle gagne du terrain : l’ATM-as-a-Service, ou service de GAB externalisé. Déjà présent sur certains marchés internationaux, il s’installe progressivement en Afrique de l’Ouest et du Centre.
Son principe est simple : la banque ne possède plus nécessairement l’ensemble de son parc d’automates. Elle conserve la relation client, la marque et les données, tandis qu’un opérateur spécialisé prend en charge l’installation, la supervision, la maintenance, les mises à jour et la sécurité des systèmes.
Pour Bart Willems, dirigeant du groupe OMOA, ce changement marque le passage « d’une logique de prestataire à une logique d’opérateur de confiance ». Une évolution qui implique des contrats plus structurés, des engagements de performance et une transparence opérationnelle continue entre banques et fournisseurs de services.
Cette transformation est aussi accélérée par les régulateurs, notamment dans les zones UEMOA et CEMAC, qui renforcent les exigences en matière de continuité de service, de traçabilité des transactions et de résilience des systèmes financiers. Dans ce contexte, la question n’est plus seulement celle de l’externalisation, mais celle du bon équilibre entre contrôle interne et délégation technologique.
Derrière ce basculement discret, c’est une nouvelle organisation du secteur bancaire qui se dessine, où les banques pourraient progressivement passer du rôle d’exploitant d’infrastructures à celui d’orchestrateur de services financiers.
Une évolution qui pose une question centrale : les banques africaines resteront-elles des gestionnaires directs d’infrastructures, ou deviendront-elles des plateformes pilotant des services externalisés ?
Julien Koffi
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.