Un exploit réédité
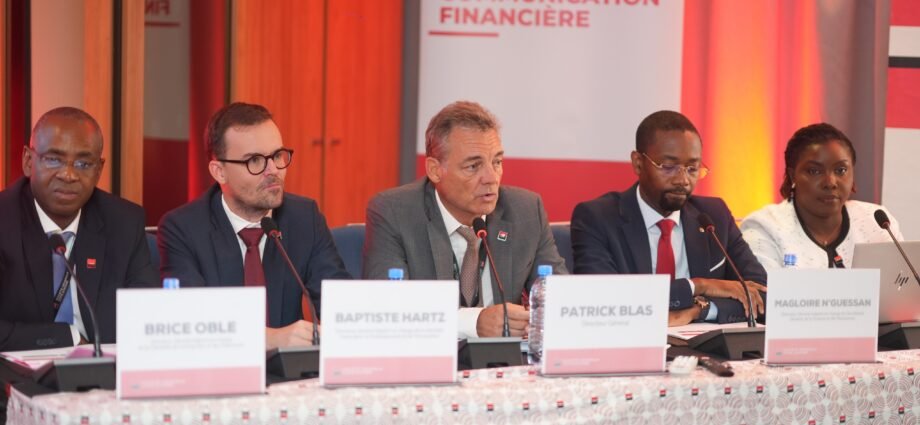
Ce vendredi 17 avril 2026, c’est avec un air à la fois sérieux, confiant et serein que Patrick Blas, entouré par sa garde rapprochée — composée de Baptiste Hartz, son Directeur Général Adjoint (DGA) en charge du Retail, du Marketing et de l’Innovation, Brice Oble, son DGA Corporate & Payments, Magloire N’Guessan, son DGA chargé du Secrétariat Général, de la Finance et des Ressources, et Anne-Marie Keita-Abdou, sa Directrice Financière — a abordé, ce matin-là, à l’hôtel Tiama, cette communication financière des résultats annuels 2025 du leader du secteur bancaire, en Côte d’Ivoire, dans le quartier d’affaires de la capitale économique de la terre d’éburnie. Et pour cause.
Depuis sa nomination, il y a 2 ans en arrière, à la tête de la filiale Ivoirienne du groupe bancaire fondé en 1864, sous le Second Empire, pour favoriser le développement du commerce et de l’industrie, SGCI trône toujours sur le marché bancaire Ivoirien, portée par une activité et des chiffres impressionnants pour la région.
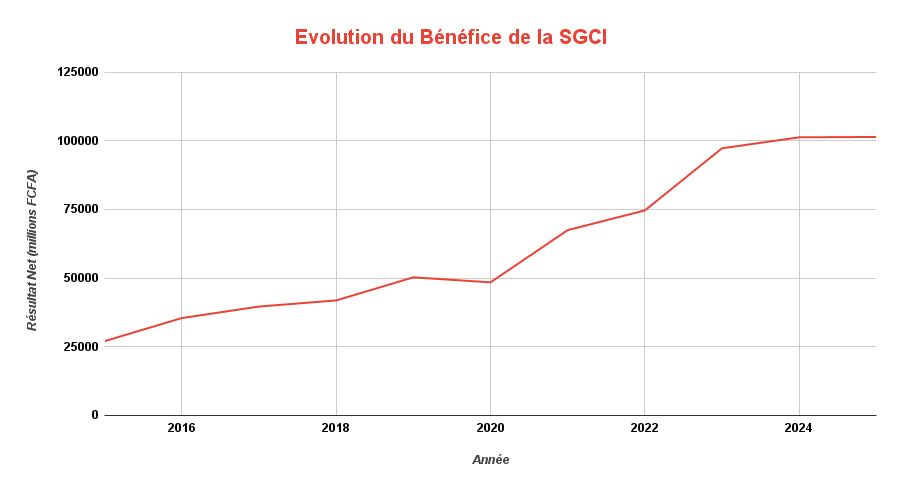
En 2025, son bénéfice a augmenté de 124 millions FCFA, par rapport à 2024, et atteint un RN de 101,352 milliards FCFA. « Un exploit réédité dans un contexte concurrentiel marqué par des tensions internationales et une volatilité persistante du prix des matières premières, un environnement socio-politique caractérisé (à l’époque) par des incertitudes liées aux échéances présidentielles et législatives, en Côte d’Ivoire, ainsi que par un renforcement de la réglementation dans l’Union Economique et Monétaire Ouest Africaine (UEMOA). » Commente Patrick Blas pendant cette rencontre avec les journalistes et les analystes.
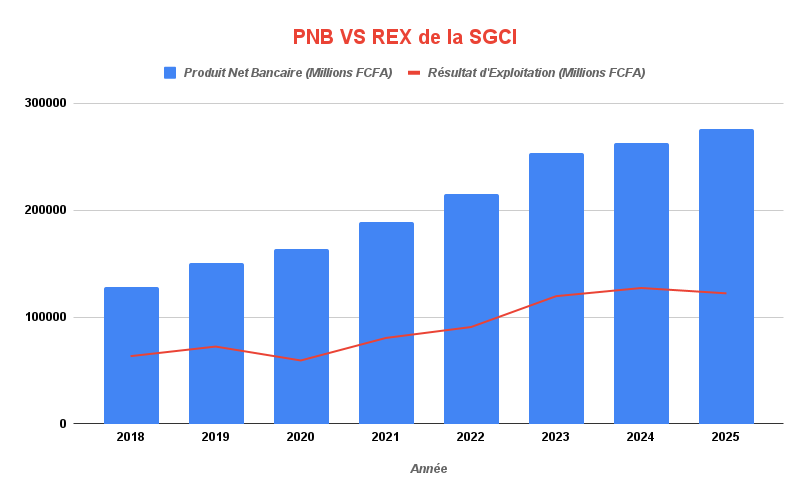
Au final, tandis que son coefficient d’exploitation ressort à 38,8 %, le Produit Net Bancaire (PNB) de SGCI, en progression de 4,9 % sur une année glissante, s’est établi à 276,05 milliards FCFA, grâce notamment à « un focus plus dense sur la satisfaction client et une intégration plus poussée du numérique dans les offres et services de la banque » qui, après avoir obtenu pour la première fois son AAA en 2024, se l’est vu reconduire par Bloomfield Investment en 2025, indique Baptiste Hartz.
« Les connexions sur nos solutions digitales sont de l’ordre de 57 % et nous sommes la seule banque, sur le marché, dont l’application permet d’avoir accès à la Bourse Régionale des Valeurs Mobilières (BRVM). Nous prévoyons de lancer, bientôt, l’interopérabilité liée à la nouvelle infrastructure qu’est la Plateforme Interopérable du Système de Paiement Instantané (PI-SPI) de l’UEMOA. » Précise-t-il.
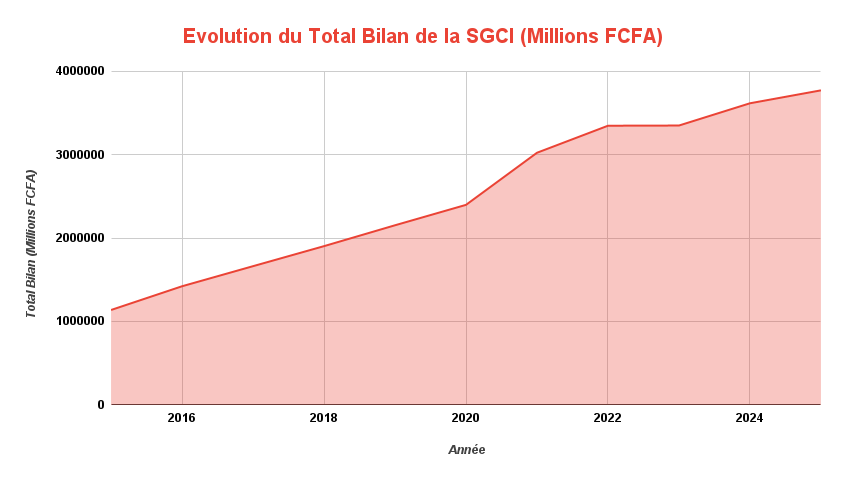
« Pour intensifier notre déploiement digital, nous avons intégré de nouvelles technologies pour sécuriser et dématérialiser nos services, en nous appuyant sur des partenariats stratégiques, ainsi que sur des outils en ligne. » Poursuit Brice Oble.« Nous avons, en 2025, servi tous les secteurs, du BTP aux producteurs agricoles en passant par les industries extractives. » Explique-t-il concernant les éléments qui ont permis à SGCI de faire monter son Total Bilan de 4,3% entre 2024 et 2025.
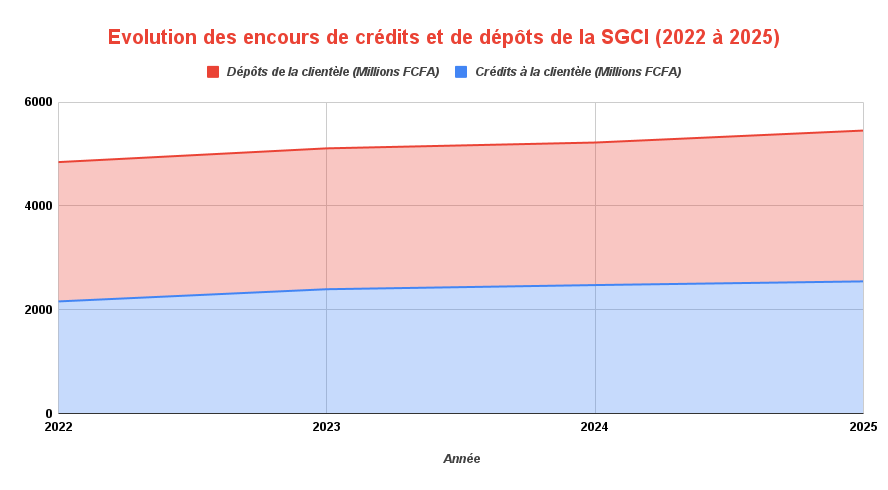
Si les encours de crédits et les dépôts de la clientèle de SGCI ont respectivement connu une croissance de 2,9 % et de 5,8 % pour un ratio crédits/dépôts culminant à 87,9 %, en amélioration d’environ 250 points de base (bps), à noter, tout de même, l’augmentation de 29,2 % du coût du risque de l’établissement bancaire et financier en 2025, tempéré par un taux de crédits en souffrance de 8 % (CDL) couvert à 82 %.
Au titre des autres indicateurs pertinents à retenir, au terme de l’exercice 2025, SGCI affichait un ratio de solvabilité de 17,33 %, supérieur au minimum réglementaire de 12,5 % fixé par la Banque Centrale des Etats de l’Afrique de l’Ouest (BCEAO), un ratio de liquidité à court terme (LCR) de 75 %, un ratio de liquidité à long terme (LT) de 72 % et une exposition à 15 %.
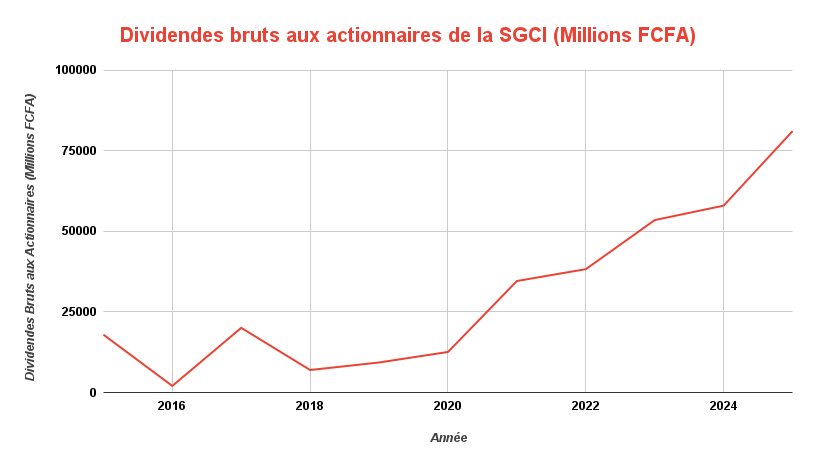
Au sujet des perspectives de la banque à la capitalisation boursière estimée à plus de 1.000 milliards FCA, le Comité de Direction de SGCI a déclaré, à la fin de cette rencontre bilan, que, pour 2026, la stratégie de l’établissement continuera de reposer sur un équilibre entre croissance des crédits, consolidation et sécurisation de ressources stables. « La qualité du portefeuille demeure une priorité (…) Nous poursuivrons les financements en privilégiant ceux en faveur des segments présentant un potentiel de croissance durable et responsable. » Ont précisé les membres du Board avant d’annoncer qu’ils proposeront la distribution de 80 % des dividendes de l’exercice 2025 à la prochaine Assemblée Générale (AG) de la banque dont le cours de l’action a fait un bond de plus de 58 % sur l’année écoulée.
à lire aussi :
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.