« Chez Djamo, nous considérons que l’éducation financière est un levier stratégique de croissance et de conversion » (ITW Gio Maglo)
Doté de plus de 15 ans d’expérience dans le domaine de la Tech, l’homme qui couvre, depuis 4 ans maintenant, les volets growth, produit, data et brand de la startup, analyse, au quotidien, des performances d’adoption, les compare avec les périodes similaires (jour, semaine, mois, année précédente) pour détecter rapidement les signaux faibles, optimise, à partir de ces données récoltées, les campagnes en cours, analyse les retours clients, fais le point sur l’avancement des initiatives produit et valide les contenus ainsi que les campagnes à venir.
Fort de son expertise, il nous livre, dans cette interview inédite, un éclairage sur l’apport de l’éducation financière dans l’acquisition et la rétention de la clientèle dans une Union Economique et Monétaire Ouest Africaine (UEMOA) où le florissant taux d’inclusion financière contraste de manière ostentatoire avec l’alphabétisation des populations en la matière…
KOFFI-KOUAKOU Laussin (K.K.L.) : Bonjour Monsieur Gio Maglo et merci d’avoir accepté de répondre à nos questions dont la première est la suivante : En jetant un coup d’œil dans le rétroviseur, qu’est-ce qui vous a poussé, il y a 4 ans en arrière, à rejoindre l’aventure Djamo ?
Gio Maglo (G.M.) : Bonjour Monsieur KOFFI-KOUAKOU Laussin. C’est avec joie que je réponds aujourd’hui à vos questions. Concernant votre première question, à dire vrai, 2 choses m’ont convaincu. D’abord l’équipe et la mission. Je partageais les mêmes frustrations que les fondateurs de Djamo au sujet de l’accès aux services financiers en Afrique et la solution proposée, j’y croyais à 100% ! J’étais convaincu que ce n’était pas un pari abstrait. Ensuite le stade auquel se trouvait l’entreprise à l’époque. Pour moi, rejoindre Djamo tôt, c’était l’opportunité d’avoir un impact maximal, de construire plutôt que d’optimiser un système déjà en place.
K.K.L. : A votre poste, vous avez un un rôle transversal puisque vous êtes autant dans la donnée que dans la définition du produit et du ton de la marque. Aussi, de votre position, comment voyez vous les évolutions du modèle transactionnel ? Estimez-vous, Gio Maglo, que le simple modèle transactionnel a atteint ses limites ?
G.M. : Pour moi, le simple modèle transactionnel est mort ! Et c’est justement pour ça que des entreprises comme Djamo existent. Quand on se concentre uniquement sur les chiffres, le volume, les transactions, on passe à côté du vrai point de douleur du client. Or, quand on rate ce point de douleur, on finit par perdre le client, même si les métriques de court terme ont l’air bonnes.
K.K.L. : Qu’est-ce qui, selon vous, Gio Maglo, a changé dans le comportement des consommateurs Africains et Ivoiriens et qui rend, de nos jours, indispensable d’aborder, avec cette clientèle, une approche pédagogique ?
G.M. : Ce qui a changé, clairement, c’est que le consommateur a maintenant le choix ! Avant, l’accès suffisait. On était content d’avoir un service financier numérique tout court. Aujourd’hui, avec plusieurs acteurs sur le marché, le client compare, exige, et surtout comprend qu’il a le pouvoir de choisir. Dans ce contexte, la pédagogie n’est plus un bonus. Elle est ce qui permet au client de vraiment évaluer et choisir la bonne offre, la vôtre, plutôt qu’une autre, dans notre environnement actuel où la multiplication croissante de la diversité dans les offres conduit les consommateurs, Africains et Ivoiriens, à avoir des standards de plus en plus élevés.
K.K.L. : Dans la pédagogie dont vous parlez, Gio Maglo, vous avez surement constaté, sur le terrain, des points d’achoppement liés à la perception ou simplement au manque de culture financière des consommateurs, en général, et des prospects, en particulier. Quels sont ils ? Reposent ils sur des idées reçues des consommateurs ou plutôt sur une mauvaise compréhension des produits et services financiers disponibles sur le marché ?
G.M. : Sincèrement, de mon expérience et compte tenu du nombre croissant d’utilisateurs que nous avons, j’estime qu’il n’existe pas une réponse unique à votre question. Les idées reçues et les incompréhensions sont vastes, multiples et n’ont pas toutes le même degré d’importance. C’est pour ça que, dans notre approche pédagogique, il nous tient à cœur de traiter les cas au cas par cas. Cela nous permet non seulement de mieux faire comprendre nos produits, mais aussi d’identifier nos propres points d’amélioration.
Cependant, s’il me fallait vous donner une réponse, je dirais, en résumé, que les principaux points d’achoppement que j’identifie, à l’heure actuelle, ce sont les idées reçues sur la composition de nos frais, qui sont peu nombreux, et surtout une certaine compréhension erronée de la manière dont nous les négocions, progressivement, à la baisse.
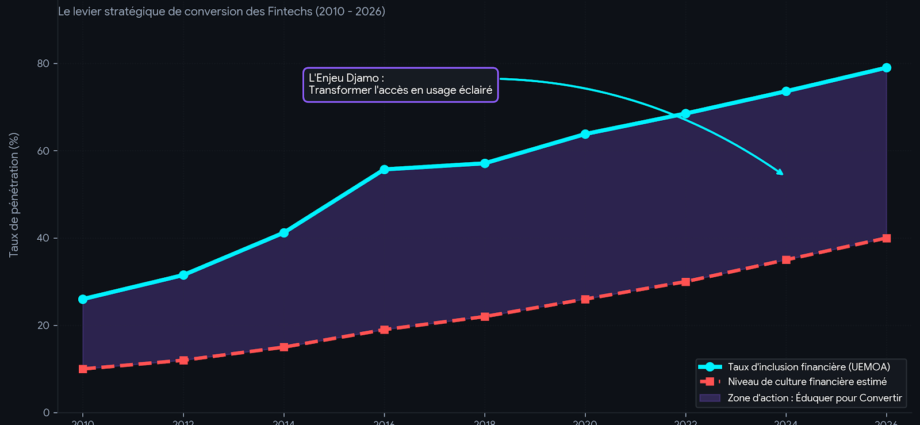
K.K.L. : Le paradoxe notable, dans notre région, c’est qu’ en Afrique de l’Ouest, le taux de pénétration des services financiers a explosé, grâce au Mobile Money, puis aux fintechs, alors que, malgré cette nette progression, la culture financière des populations demeure faible, voire marginale. A la lecture des indicateurs, la question que l’on se pose donc, Gio Maglo, est de savoir quel a été, chez Djamo, le déclic qui vous a poussé à placer l’éducation financière au cœur de votre stratégie marketing et de croissance ?
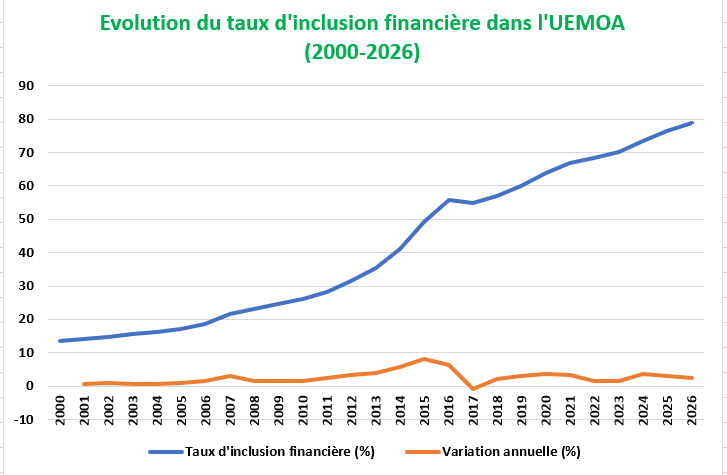
G.M. : Le déclic est venu d’abord d’une question d’éthique. Dans notre approche, nous ne pouvions pas et ne voulons pas nous contenter de vendre l’accès à nos services sans donner, aux gens, les moyens de bien s’en servir. Ensuite, il est venu de notre positionnement digital first, car contrairement à une banque traditionnelle, où un agent en agence peut expliquer un produit en face à face, chez nous, tout se passe dans l’app.
Donc, on s’est dit, si nous ne construisons pas la pédagogie directement dans le produit et dans nos canaux, personne ne le fera à notre place. De ce fait, pour nous, l’éducation financière n’était pas une option ! Elle était la conséquence logique de notre positionnement digital first et c’est ce que nous avons décidé de faire et continuons de faire.
K.K.L. : De votre expérience, Gio Maglo, quel est, à l’heure actuelle, le plus grand frein à la conversion d’un utilisateur ? Est-ce la méfiance envers les services financiers numériques, le manque de compétences en gestion budgétaire, le prix, la technologie, l’accessibilité, la compréhension des produits financiers ou autre chose ?
G.M. : En vérité, je ne crois pas qu’il y ait un frein en soi, qu’il soit financier, technologique ou psychologique. La vraie question, c’est de répondre au besoin réel du client et d’être la meilleure solution pour lui à cet instant. Si le produit répond vraiment au besoin, la méfiance, le prix ou la complexité perçue s’effacent naturellement. Le frein n’est jamais chez le client, il est dans l’écart entre ce qu’on propose et ce dont il a réellement besoin.
K.K.L. : À la lueur de ce que vous venez de partager, comment, dans la pratique, intégrez-vous, concrètement, l’éducation financière dans vos canaux d’acquisition ? Et, de votre constat, quel type de contenu génère le meilleur taux de conversion ?
G.M. : On utilise tous les formats, mais surtout de façon intégrée au produit plutôt qu’à côté. Concrètement, cela se décline essentiellement en un accès direct à une équipe de support depuis l’application, en articles accessibles directement dans l’app au moment où le besoin se pose et en du contenu sur nos canaux externes. Le tout repose surtout sur la simplicité même de nos produits, qui est en soi une forme de pédagogie. Le meilleur format, ce n’est pas un format isolé, c’est l’éducation au bon moment, dans le bon contexte, idéalement au moment précis où l’utilisateur en a besoin dans son parcours.
K.K.L. : Dans cette stratégie à la carte, comment, Gio Maglo, la conception de l’expérience utilisateur (UX) et le Nudging permettent-ils à vos clients d’adopter de meilleures habitudes financières ?
G.M. : Le nudging, chez nous, passe surtout par le design même du produit d’épargne. Les dépôts automatiques dans les différentes épargnes retirent la friction de la décision, ce qui fait que l’utilisateur n’a plus à avoir à choisir chaque mois d’épargner, puisque cela est déjà intégré à son comportement. De plus, la possibilité de bloquer une épargne, avec des taux d’intérêt plus élevés selon la durée de blocage, encourage naturellement une discipline financière sur le long terme, sans qu’on ait besoin de forcer l’utilisateur ou de la lui expliquer en théorie. L’UX, elle, fait le travail pédagogique à la place du discours.
K.K.L. : A vous entendre, l’éducation financière est devenue une nouvelle étape du funnel marketing (tunnel de conversion), au même titre que l’acquisition, la conversion et la fidélisation. Est-ce le cas ?
G.M. : Oui, et je dirais même qu’elle en a toujours fait partie, même si toutes les entreprises ne l’exploitent pas forcément consciemment. Ce qui a changé, c’est son importance qui a grandi en même temps que la concurrence. Quand vous étiez seul sur le marché, vous pouviez négliger cette étape. Aujourd’hui, avec plusieurs acteurs qui se disputent le même utilisateur, l’éducation devient une étape à part entière du funnel, au même titre que l’acquisition, la conversion et la fidélisation, parce que c’est souvent elle qui fait la différence entre un client qui reste et un client qui repart chez le concurrent.
K.K.L. : Pour une entreprise, une startup ou une fintech comme Djamo, l’éducation est souvent perçue comme un investissement de long terme. Sur les volets marketing et croissance, arrivez-vous, Gio Maglo, à mesurer l’impact direct et indirect du contenu éducatif sur des métriques clés et différents indicateurs de références tels que le Customer Acquisition Cost (CAC) et la Lifetime Value (LTV) ? Sur quel KPI’s évaluez-vous vos performances ?
G.M. : Là on rentre en territoire secret défense (rires), il va falloir signer une décharge (rires) ! Plus sérieusement, ce que je peux dire aujourd’hui, c’est que Djamo connaît la provenance de chacun de ses utilisateurs. On a cette granularité dans notre data et ça nous permet de tracer, même indirectement, le lien entre exposition au contenu éducatif et comportement derrière (activation, rétention, usage de plusieurs produits). Si je ne peux, certes, pas vous divulguer les chiffres précis, qui restent en interne, je peux tout de même vous assurer que la capacité à faire ce lien, elle, existe bel et bien !
K.K.L. : Bien que vous ne puissiez pas les dévoiler, comme vous venez de le souligner, pouvez vous tout de même nous dire si vos données indiquent une différence d’usage ou de fidélité entre un client venu via une campagne éducative et un client acquis via du marketing d’urgence ?
G.M. : A mon avis, opposer un client venu via une campagne éducative à un client venu via un autre type de campagne n’est pas vraiment l’analyse la plus pertinente à faire. On est bon pour mettre le bon type de contenu en face du client à qui il parlera le plus. Par contre, il faut savoir que le contenu éducatif, lui, s’adresse à tout le monde, peu importe le canal d’acquisition d’origine. De ce fait, celui-ci n’est pas un contenu réservé à un segment, c’est une couche qui touche l’ensemble de la base.
K.K.L. : Épargne, investissement, crédit… comment structurez-vous, ou comptez structurer, votre approche pédagogique pour accompagner vos utilisateurs vers des produits financiers plus complexes en ce moment charnière ou Djamo ne cesse d’élargir sa gamme de services et de produits, avec Djamo Invest et, maintenant, avec Djamo Finances, Gio Maglo.
G.M. : Aucun produit n’est au-delà de la compréhension quand il répond vraiment à un besoin et que sa conception a pris en compte les frictions possibles en amont. Que ce soit l’épargne, l’investissement ou le crédit avec Djamo Finances, notre approche pédagogique n’est pas de simplifier le produit pour le rendre compréhensible, c’est de le concevoir directement pour éliminer la friction de compréhension. Si un produit semble complexe, ce n’est pas au client de faire l’effort de le comprendre, c’est à nous de mieux le concevoir.
K.K.L. : Cela étant entendu, pouvez-vous nous donner un exemple concret d’une campagne d’éducation financière de Djamo qui a dépassé vos prévisions en termes de conversion ?
G.M. : En réalité, on ne fait pas de « campagnes d’éducation » à proprement parler. On décrit nos produits sans cesse, comme les passionnés que nous sommes, parce qu’on a travaillé dur et longtemps pour les concevoir. On ne saurait pas s’arrêter de vanter leurs mérites, tout simplement parce que ces produits résolvent nos propres difficultés autant que celles de nos clients. Donc, s’il y a une « campagne » qui a dépassé nos prévisions, ce n’est jamais un coup marketing isolé, c’est le résultat cumulé de cette conviction que nous portons au quotidien.
K.K.L. : En tant que Head of Growth, ne craignez-vous pas, dans un monde marqué par l’hyper vélocité de la monnaie, que des messages trop théoriques vous fassent perdre, finalement, l’attention des utilisateurs ?
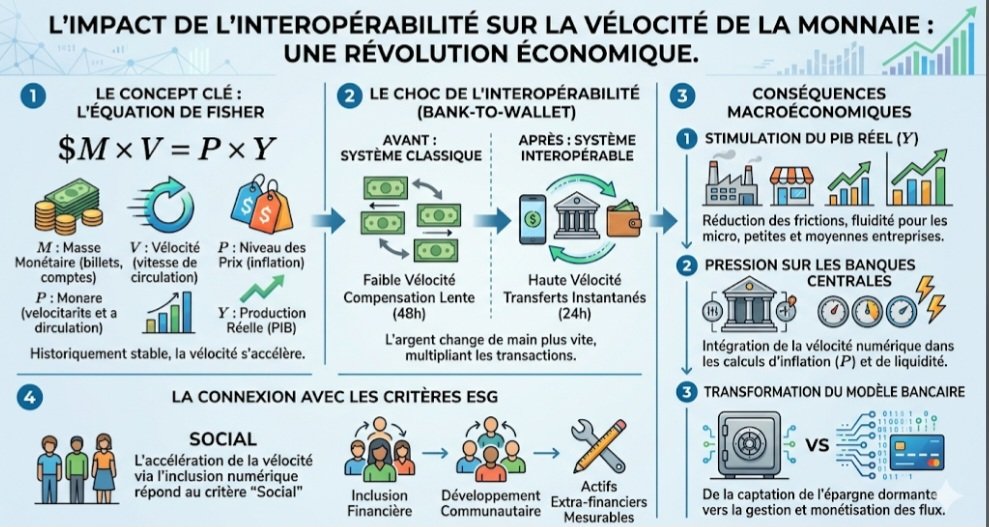
G.M. : Non, parce qu’on ne fait jamais du théorique. On est dans le concret, dans le tangible ! Des intérêts versés mensuellement et non annuellement, la capacité de bloquer une épargne et de la débloquer sans aller en agence ni parler à un agent (…) Nos produits sont concrets et c’est justement ça qui facilite toute conversation éducative, ou non, autour d’eux. Le risque de perdre l’attention avec un message trop théorique, il existe seulement si on parle de concepts abstraits. Nous, on parle de ce que le client vit et touche directement.
K.K.L. : Dans les faits, comment leur parlez-vous ? Comment expliquez-vous, de manière terre à terre, des notions comme les frais, le crédit, le taux, l’épargne ou la gestion budgétaire à une population qui n’a pas nécessairement la littérature financière, Gio Maglo ?
G.M. : Vous savez, nos populations gèrent des finances, des budgets et des business depuis l’ère du troc. Ce n’est pas une population qui découvre la gestion financière, c’est une population qui la pratique différemment depuis toujours. Ce que nous faisons, ce n’est pas leur apprendre à gérer leur argent ! C’est mettre des mots et des concepts modernes sur ce qu’ils savent déjà faire, parfois autrement. Le taux, l’épargne, le crédit, ce ne sont pas des notions étrangères, ce sont des pratiques ancestrales qu’on habille simplement d’un nouveau langage et d’un nouvel outil.
K.K.L. : Ce nouveau langage, cette pédagogie réduisent ils le coût d’acquisition ?
G.M. : Ce qui réduit réellement le coût d’acquisition, ce n’est pas la pédagogie en soi, c’est l’adéquation entre l’offre et la demande. Un produit qui répond vraiment à un besoin est facile à expliquer et encore plus simple à vendre par la suite. La pédagogie devient efficace uniquement parce qu’elle s’appuie sur cette adéquation. Sans elle, on peut éduquer autant qu’on veut, ça ne fera pas baisser le CAC si le produit ne répond pas au bon besoin.
K.K.L. : Avez-vous, aujourd’hui, des données tangibles de l’impact de votre démarche d’éducation financière sur la rétention et la valeur client à long terme ?
G.M. : Là encore, je vais devoir rester réserver sur les chiffres exacts, mais oui, ces données existent chez nous. On suit la rétention, la fréquence d’utilisation, l’adoption de plusieurs produits ainsi que la valeur vie client et on voit clairement des écarts selon l’exposition à nos contenus et à la conception pédagogique de nos produits. Ce qu’on garde en interne, c’est l’ampleur exacte de ces écarts, mais leur existence, elle, est bien réelle et documentée.
K.K.L. : Ces 2 dernières décennies, les réseaux sociaux se sont imposés, au fil du temps, parmi les principaux canaux d’accès à l’information financière. Considérez-vous ce positionnement de ces médias numériques dans la sphère financière comme une opportunité ou, au contraire, un risque ?
G.M. : Les deux, clairement. C’est une opportunité, parce que les réseaux sociaux ont démocratisé l’accès à l’information financière comme jamais auparavant. Aujourd’hui, un utilisateur peut apprendre, en quelques minutes, ce qui lui aurait pris des semaines à découvrir avant, via ces réseaux socionumériques, ce qui est une bonne chose, je pense. Toutefois, c’est aussi un risque, parce que cette même vitesse de diffusion permet à de la désinformation ou à des raccourcis dangereux de circuler tout aussi vite, sans filtre ni vérification. Pour une fintech comme Djamo, la responsabilité, c’est justement d’occuper cet espace avec du contenu fiable et accessible, pour que l’opportunité l’emporte sur le risque.
K.K.L. : Parlant justement de l’occupation de cet espace, Gio Maglo, estimez-vous que l’humour, le storytelling ou la culture populaire peuvent être plus efficaces que le langage bancaire traditionnel pour expliquer la finance ?
G.M. : Oui, à 100%, mais à condition que ce soit en adéquation avec la cible. L’objectif n’est pas de réinventer d’autres termes ou de créer un nouveau jargon, mais d’introduire les vrais termes financiers en parlant le langage de notre audience. L’humour, le storytelling, la culture populaire, ce sont des vecteurs, pas des substituts ! Ils nous permettent de faire passer le même concept financier, mais dans un langage que notre audience comprend et retient naturellement.
K.K.L. : En se basant sur votre expertise, Gio Maglo, est-il est possible de construire une croissance durable dans la fintech sans investir massivement dans l’éducation du consommateur ?
G.M. : Pour Djamo, ce n’est pas concevable et pour moi personnellement non plus ! Je pense même qu’on a une responsabilité éthique dans cette démarche. On ne peut pas construire une croissance durable sur des clients qui ne comprennent pas ce qu’ils utilisent. Cela reviendrait à bâtir sur du sable ! L’éducation n’est pas un luxe qu’on s’offre quand on en a les moyens, c’est une condition de la durabilité elle-même.
K.K.L. : En Afrique francophone, l’éducation financière est souvent portée par des organisations non gouvernementales (ONG) ou des institutions publiques. Quelle est la légitimité d’une fintech comme Djamo à jouer ce rôle ?
G.M. : Déjà, je pense que l’éducation financière devrait être portée par tous et introduite dès le plus jeune âge. Réserver ce rôle à certaines entités seulement n’aide en rien nos populations. Et si ni les banques, ni les fintechs ne parlent de finance, ça ne fait que nourrir la distance entre la population et nous. Notre légitimité vient précisément de là ! Nous sommes au contact direct et quotidien de l’argent de nos utilisateurs, donc rester silencieux sur l’éducation financière serait presque irresponsable de notre part.
K.K.L. : Ma dernière question pour clôturer cet entretien, Gio Maglo, porte sur l’Intelligence Artificielle (IA) et la personnalisation. D’après votre analyse, professionnelle et personnelle, peuvent elles massifier l’éducation financière sans la déshumaniser ?
G.M. : Oui, je pense que c’est possible. L’intelligence artificielle reste un outil, pas une fin en soi. Utilisée correctement, elle permet de personnaliser l’éducation financière à grande échelle, en s’adaptant au niveau et au contexte de chaque utilisateur, sans forcément la déshumaniser. Le risque de déshumanisation ne vient pas de l’outil en lui-même, mais de la manière dont on l’utilise. Tant qu’elle reste au service de la compréhension du client et non l’inverse, l’IA renforce l’éducation financière plus qu’elle ne la déshumanise.
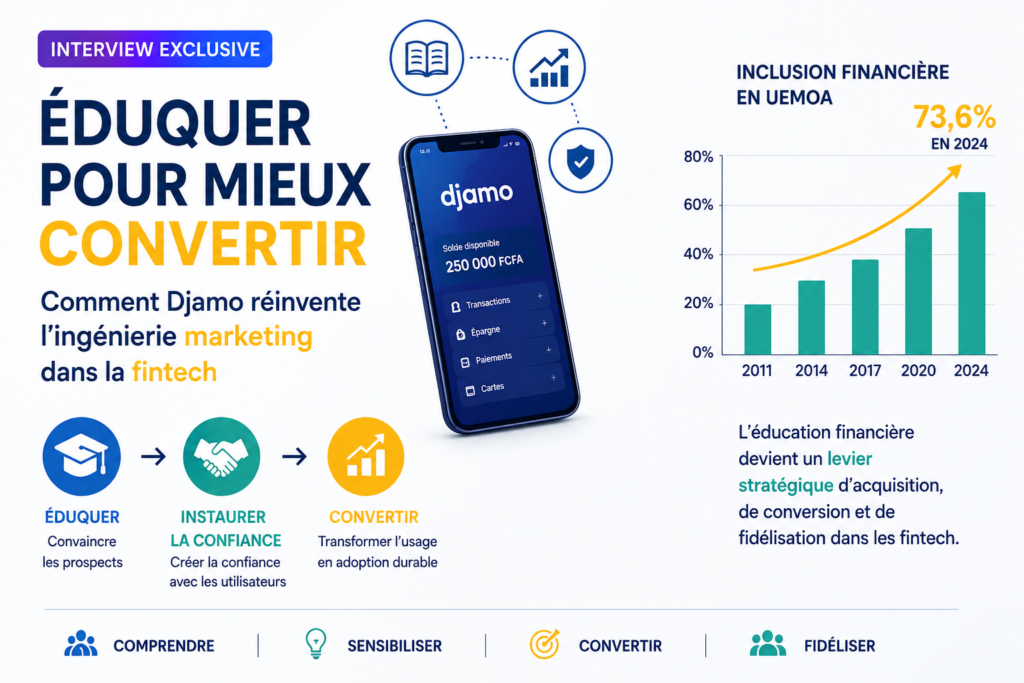
De 5 initiatives majeures observées dans les années 2000, le nombre de fintech actives dans l’UEMOA est estimée, à ce jour, à environ 800, en 2026. En 26 ans, elles ont enregistré un taux de croissance moyenne annuel (TCAC) de près de 17 %. Si les premières fintechs arrivés sur le marché ont dû convaincre les consommateurs d’adopter la finance digitale, la prochaine génération devra leur apprendre à bien l’utiliser. Pour ce faire, un seul choix s’impose à elles : Eduquer pour mieux convertir…
à lire aussi :
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.