Etat des lieux et impact d’une décennie de réformes réglementaires dans l’UMOA
Pour débuter cette analyse, il convient de revenir sur le cadre qui prévaut dans l’UMOA. En effet dans l’Union, le dispositif de surveillance et de gestion des risques impose aux établissements d’identifier, de mesurer, de limiter, de maîtriser et d’atténuer l’ensemble des risques significatifs. « Pour ce faire, le Formulaire de Déclaration Prudentielle (FODEP) est l’outil technique central par lequel ces établissements assurent une application uniforme des exigences prudentielles et déclarent les informations nécessaires au calcul des ratios de solvabilité. » Explique Mohamed Lamine Bileri. Mais en tenant compte de quels critères ?
La gestion des risques bancaires
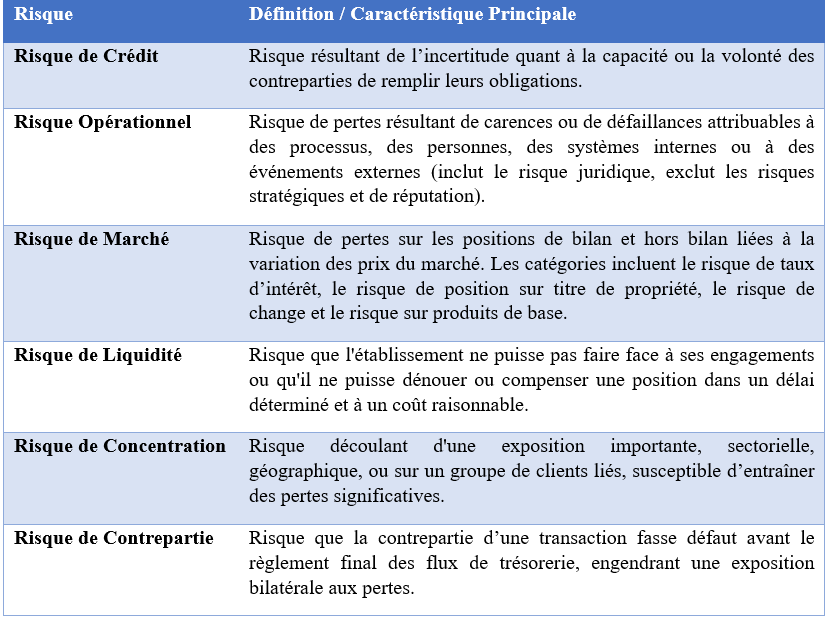
La gestion des risques dans les établissements assujettis de l’UMOA est encadrée par un dispositif exigeant. « Il couvre une taxonomie complète des risques auxquels ils sont exposés. » Précise Mohamed Lamine Bileri. En conséquence, pour remplir le rôle qui lui est dévolu, ce dispositif de gestion des risques doit être adapté à la taille, à la structure et la complexité des activités de l’établissement.
« Il exige donc une cartographie des risques, validée par l’organe délibérant, pour recenser, évaluer et hiérarchiser l’ensemble des expositions. La conformité aux normes prudentielles, y compris les ratios de solvabilité (CET1, T1, Solvabilité Total), est vérifiée, via les données déclarées dans le FODEP. Pour l’évaluation du risque de crédit, les établissements doivent se référer aux accords de classement de la Banque Centrale des Etats de l’Afrique de l’Ouest (BCEAO) pour les entreprises non financières. » Détaille Mohamed Lamine Bileri.
Le soutien aux PME/PMI
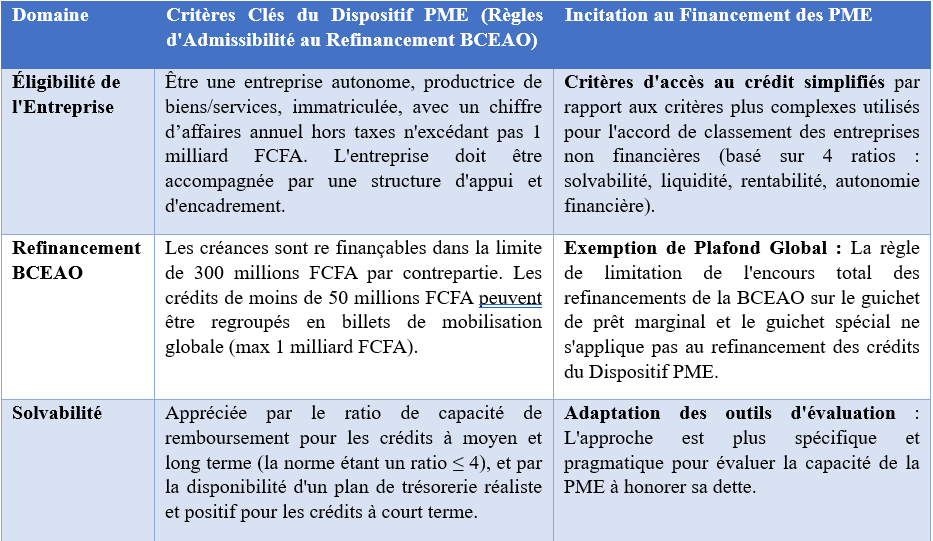
Les Petites et Moyennes Entreprises et Industries (PME/PMI) représentent environ 87,5% des entreprises recensées dans les pays couverts pas l’UMOA. Cependant, en raison de freins au financement, leur contribution au Produit Intérieur Brut (PIB) et à la création d’emplois détonne avec leur part importante dans le tissu économique de l’Union. Ainsi, pour changer la donne et faciliter l’accès au crédit à ces acteurs cruciaux de l’économie, la BCEAO a élaboré un dispositif de soutien au financement des PME/PMI.
Selon Mohamed Lamine Bileri, les nouvelles règles, de ce dispositif, lèvent des barrières considérables au financement des PME/PMI. « Elles réduisent la contrainte de liquidité sur les établissements de crédit ! En exemptant les créances PME des plafonds globaux de refinancement sur les guichets BCEAO, la Banque Centrale s’assure que le financement des PME/PMI, dans l’UMOA, ne concurrence pas les besoins de financement marginaux habituels des banques(…)
De plus, l’obligation d’un accompagnement par une structure d’appui permet de mitiger le risque de crédit réel en aidant les PME à structurer leurs plans d’affaires et à améliorer leur gestion, tout en assurant une prorogation du délai d’impayés avant le classement en souffrance (180 jours contre 90 jours pour les expositions standards). » Développe Mohamed Lamine Bileri.
L’encadrement et la classification des engagements
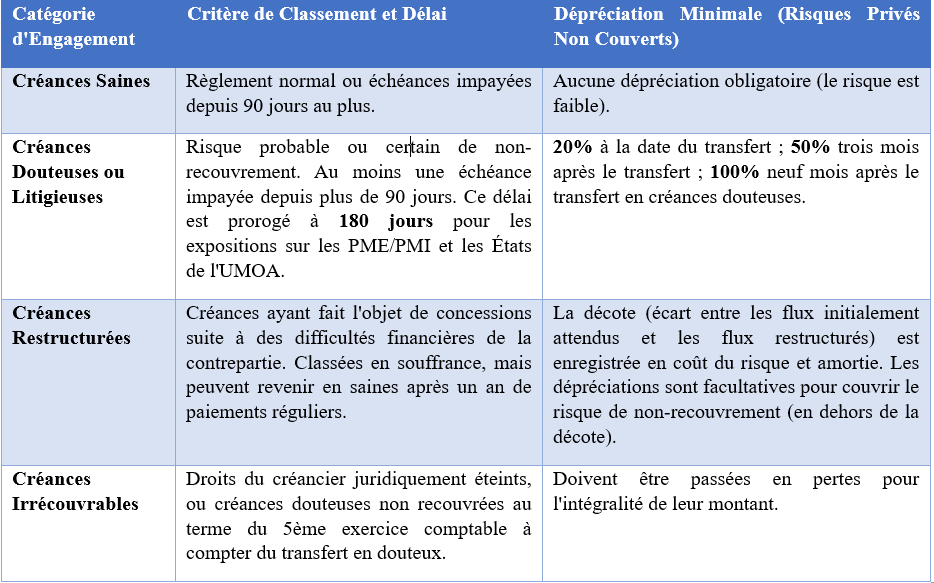
La BCEAO a effectivement mis en place des instructions précises pour la comptabilisation et l’évaluation des engagements en souffrance. Ces instructions établissent un distinguo clair entre les créances saines, les créances restructurées, les créances douteuses ou litigieuses et les créances irrécouvrables (Instruction no_026-11-2016). Mohamed Lamine Bileri estime que ce cadre comptable de l’UMOA est essentiel pour la gestion du risque de crédit :
« La règle de reclassement de la totalité des encours, dans l’UMOA, dès lors qu’une créance d’une contrepartie devient douteuse, est une mesure clé pour éviter l’exposition cachée. La progression rapide des dépréciations obligatoires (jusqu’à 100% en 9 mois) pour les risques privés non couverts incite à une gestion prudente des provisions et à une reconnaissance rapide des pertes probables. L’assouplissement notable, dans l’UMOA, est la tolérance de 180 jours pour les PME. Elle offre aux banques plus de temps pour la résolution sans déclasser immédiatement le crédit, tout en restant vigilant sur le risque lié aux prêts aux parties liées qui doivent être assortis de sûretés et ne pas bénéficier de conditions plus favorables que les transactions standards. » Relève-t-il.
Les entités en charge de la conformité
Le contrôle interne et l’audit externe sont fondamentalement indispensables pour assurer la conformité et la résilience des établissements de crédit dans l’UMOA. Ce dispositif de surveillance, à la charge de l’autorité de tutelle, en l’occurrence la Commission Bancaire (CB), et de l’entité d’audit externe, à savoir le corps des Commissaires aux Comptes (CAC), porte une attention particulière aux expositions les plus significatives des banques.
« La CB est la tour de contrôle du dispositif !!! »
Dans l’UMOA, la CB garantit l’application uniforme des exigences prudentielles, fixées dans le dispositif réglementaire, par les établissements. A ce titre, elle exerce un pouvoir de contrôle sur les auditeurs externes des banques. « En conséquence, la désignation et le renouvellement des mandats des CAC sont soumis à son approbation. En d’autres termes, cela veut dire que l’exercice des fonctions des CAC, dans l’UMOA, dépend d’elle, puisqu’elle a, de même, le pouvoir de leur retirer sa bénédiction en cas de manquement grave à la réglementation prudentielle, d’insuffisances constatées dans les travaux ou si l’indépendance des CAC est compromise. » Commente Mohamed Lamine Bileri.
« La CB supervise également la gestion des risques. Les établissements, dans l’UMOA, sont tenus de transmettre à la Commission Bancaire, au plus tard le 30 avril (de chaque année), un rapport annuel sur leur dispositif global de gestion des risques, validé par l’organe délibérant (…) La CB intervient, aussi, directement pour assurer l’adéquation des provisions. Elle peut exiger des provisions complémentaires si la classification des actifs de l’établissement est inadéquate, si les provisions sont jugées insuffisantes, à des fins prudentielles, ou pour toute autre raison motivée. De plus, elle maintient une liste des établissements qui disposent de fonds propres négatifs. » Ajoute-t-il.
Concernant le contrôle des opérations spécifiques et le respect des normes dans l’UMOA, il faut souligner que la CB doit donner une autorisation préalable pour le recours à l’approche standard (AS), pour le calcul du risque opérationnel et qu’elle peut autoriser l’adaptation du calcul du produit brut en cas de circonstances exceptionnelles (une fusion, par exemple). Enfin, tout projet de contrat d’externalisation doit être soumis à l’appréciation préalable de son Secrétariat Général.
« Les CAC garantissent la fidélité de l’image à la réalité !!! »
Les CAC sont des acteurs clés de l’audit externe et du contrôle de conformité prudentielle au sein de l’UMOA. L’une de leur mission principale est d’émettre une opinion sur la régularité, la sincérité et sur l’image fidèle des états financiers annuels.
A cette fin, ils évaluent la qualité du système de contrôle interne dans son ensemble, avec un accent particulier mis sur le fonctionnement des organes sociaux, le dispositif de gestion des risques de l’établissement et vérifient le respect de la réglementation prudentielle. Ils sont aussi sont tenus de produire, chaque année, un rapport spécifique sur le respect de la réglementation prudentielle.
« Ce rapport atteste de la fiabilité et de la sécurité du système de traitement de l’information comptable et financière. » Insiste Mohamed Lamine Bileri. Les CAC sont chargés, de plus, de s’assurer de la fiabilité des corrections apportées par les établissements à la suite des missions de vérification et de matérialiser la vérification des éléments de réponses de l’établissement. « L’exercice de leurs fonctions, subordonné à l’approbation de la CB, implique l’interdiction d’exercer toute activité ou fonction qui pourrait engendrer un conflit d’intérêt. » Signale-t-il.
Le traitement des plus gros Engagements des banques
« Le contrôle des 50 plus gros engagements des établissements assujettis est une exigence réglementaire spécifique de l’UMOA, matérialisée par l’état prudentiel EP32 dans le FODEP. Il fait l’objet d’un rapport spécifique des CAC. » Notifie Mohamed Lamine Bileri. Et pour cause.
Ce contrôle est capital, car ces expositions représentent, généralement, une concentration significative du risque de crédit d’une banque. « Le défaut d’un seul ou d’un petit nombre de ces gros débiteurs pourrait menacer la solidité financière de l’établissement. » Fait-il remarquer.
C’est la raison pour laquelle, dans l’UMOA, le rapport spécifique des CAC sur ces 50 plus gros engagements doit détailler, pour chaque contrepartie concernée, non seulement l’existence des accords de classement (la qualité de crédit de la contrepartie, conformément à l’évaluation effectuée par la BCEAO pour les entreprises non financières), le nombre et l’ancienneté des impayés éventuels (pour savoir le niveau de dégradation de la situation du débiteur et la célérité de l’établissement à classifier correctement l’engagement), mais également les sûretés (les garanties pour la couverture du risque) et le niveau des dépréciations constituées (les provision constitués par la banque pour faire face aux risques de perte probables, conforméments aux règles strictes de dépréciation prévues par la réglementation).
« Ce contrôle externalisé, ciblé sur les plus grandes expositions, est une garantie, pour la CB, que les risques de concentration majeurs sont correctement identifiés, provisionnés et que les procédures d’octroi et de suivi ont été respectées. » Eclaircit Mohamed Lamine Bileri.
« Le choix de ce seuil met en lumière d’autres exigences réglementaires… »
La réglementation UMOA impose la déclaration et le contrôle spécifique des 50 plus gros engagements (EP32). Si elle ne précise pas la méthodologie exacte ou le raisonnement ayant conduit à ce choix, il est possible de déduire l’intention réglementaire derrière ce seuil, à la lumière des autres exigences que sont la gestion des grands risques et le Contrôle Top-Down.
D’après Mohamed Lamine Bileri, au sein de l’UMOA, le dispositif de division des risques (EP29) impose également l’identification des clients ou groupes de clients liés dont l’exposition totale atteint au moins 10% des fonds propres de base T1. « Ces expositions sont définies comme des grands risques. » Partage-t-il.
« En ciblant les plus grands montants en valeur absolue, le contrôle des 50 plus gros engagements va au-delà de ce critère de proportionnalité ! En se concentrant sur les 50 engagements les plus importants, le régulateur, via l’action des CAC, s’assure qu’une fraction très importante de l’exposition totale au risque de crédit de la banque est passée au crible ! Le choix de 50 (plutôt qu’un nombre plus élevé) permet de garantir un niveau de profondeur d’analyse élevé dans le rapport spécifique du CAC — ce qui serait plus difficile à maintenir pour 100 dossiers — tout en capturant les expositions qui représentent le risque systémique interne le plus élevé. » Considère Mohamed Lamine Bileri.
« Cela est-il suffisant ??? »
Pour Mohamed Lamine Bileri, le contrôle des 50 plus gros engagements est, certes, nécessaire, mais ne garantit pas, à lui seul, une gestion optimale et complète des risques, car, s’il est entendu que le contrôle des 50 plus gros clients permet de gérer le risque sur une contrepartie unique ou un groupe de clients liés, il ne suffit pas à gérer les autres formes de risque de concentration (sectorielle ou géographique) qui peuvent affecter simultanément de nombreux clients. Dans les faits, ce sont d’autres états — tels que le EP29 — et d’autres outils — comme le reporting à l’organe délibérant sur le risque de concentration sectoriel et géographique — qui couvrent ces aspects.
A la réalité, « le portefeuille PME/PMI, bien que constitué d’engagements individuels plus petits (moins susceptibles d’entrer dans le Top 50), représente un volume important, dans la zone UMOA. La surveillance de ce portefeuille repose davantage sur l’analyse de portefeuille agrégée, la revue globale semestrielle du portefeuille de crédits et l’application d’un délai de classement en souffrance plus long (180 jours au lieu de 90 jours) qui vise à encourager leur financement. Le contrôle des 50 ne capture pas ce risque de volume. » Clarifie-t-il.
Quant à la surveillance des transactions avec les parties liées (actionnaires, dirigeants, CAC), en raison du risque de conflit d’intérêts, elle est essentielle. En tout état de cause, l’établissement est tenu de notifier, à la CB, les concours à un seul dirigeant, actionnaire ou personne participant à leur gérance dont l’encours atteint au moins 5% de leurs fonds propres effectifs (EP39).
« Ce seuil, bien plus bas que la taille des grands risques habituels, montre que le risque de conflit d’intérêts est traité séparément du simple risque de taille. Ce contrôle est centré sur le risque de crédit. La gestion des risques opérationnels, de marché, de liquidité ou des risques stratégiques et de réputation dépendent de l’application d’autres circulaires et états prudentiels (FODEP sections IX, X, XII), ainsi que du dispositif de contrôle interne qui doit faire l’objet d’un examen annuel par l’audit interne et les commissaires aux comptes, dans l’espace UMOA. » Rapporte-t-il.
En résumé, si l’on se fie aux éclaircissements apportés par Mohamed Lamine Bileri, le contrôle des 50 plus gros engagements agit comme un microscope externe focalisé sur la santé des contreparties les plus critiques et sert, au final, de filet de sécurité externe et ciblé pour les plus grandes expositions de crédit. Néanmoins, malgré sa rigueur, il ne peut remplacer l’ensemble du dispositif de contrôle interne et des fonctions de gestion des risques qui, lui, surveille l’intégralité des risques (crédit, opérationnel, marché, liquidité), en passant par la conformité générale de la banque à l’architecture prudentielle de l’UMOA.
Ainsi, « par analogie, l’on peut dire que le contrôle des 50 plus gros engagements de l’UMOA est assimilable à la vérification par un ingénieur externe des 50 plus grandes poutres porteuses d’un gratte-ciel. Ces poutres sont vitales et leur défaillance entraînerait la chute de l’édifice. Le fait qu’elles soient saines est indispensable, d’où la nécessité de leur contrôle régulier. Toutefois, cela ne garantit pas que tous les systèmes internes, comme la plomberie, électricité, ascenseurs (représentant les risques opérationnels et de liquidité), fonctionnent correctement, ni que les fondations (les fonds propres) sont suffisamment profondes. Voilà donc pourquoi il faut un contrôle et un entretien quotidiens, de fond en comble. » Simplifie Mohamed Lamine Bileri.
Le Financement des Entreprises
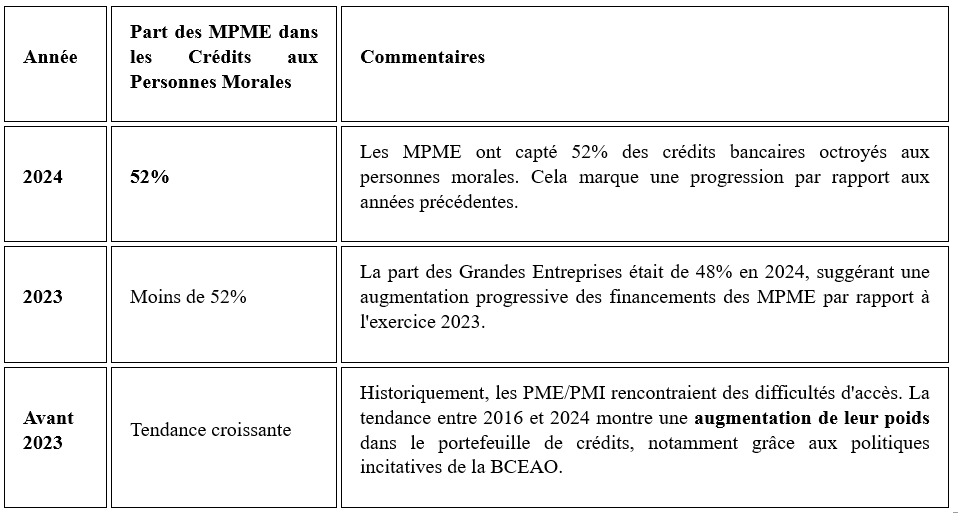
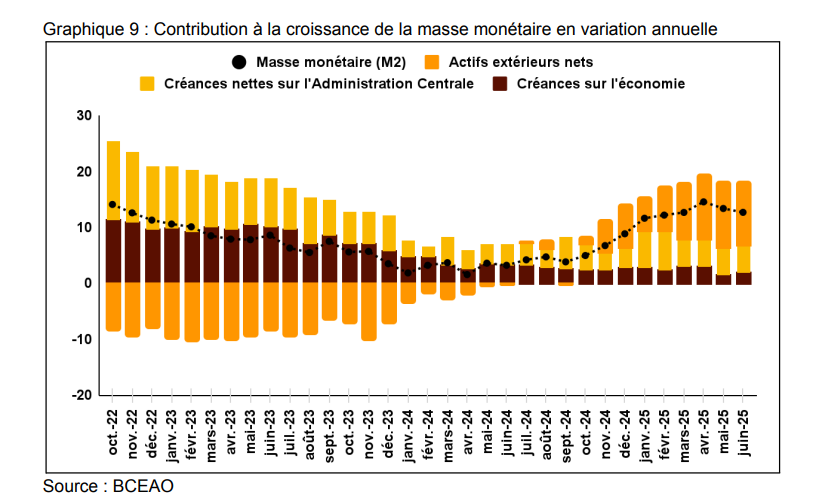
Pour suivre le financement des PME/PMI et MPME au sein de l’UMOA, l’indicateur le plus pertinent est leur part dans l’encours global des crédits distribués aux personnes morales. Le volume total des crédits distribués par le secteur bancaire — sa progression constante dans l’UEMOA reflète le dynamisme économique de l’espace — est aussi un autre indicateur fort.
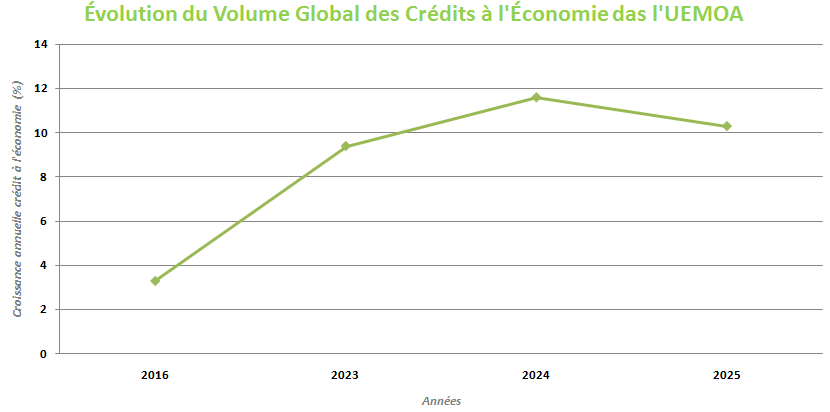
Pour preuve, dans l’UMOA, le taux de croissance annuel du volume de crédits accordés à ce segment est passé de 3,3% en 2016 à 11,6% en 2024. Pourtant, alors qu’une chute à 10,3% est attendue au 31 décembre 2025 et que les rapports de la BCEAO identifient des freins persistants au financement des PME/PMI, la tendance globale observée demeure un signe encourageant pour le pilier de l’économie dans l’UMOA.
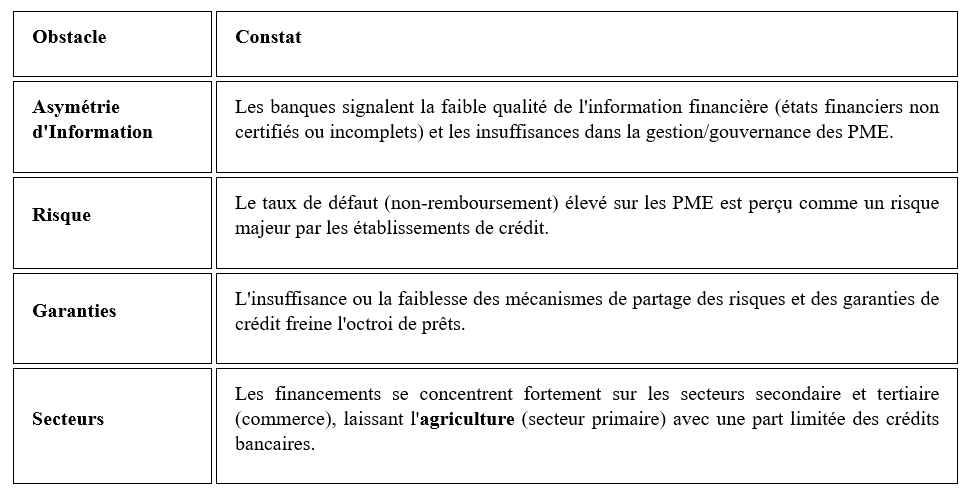
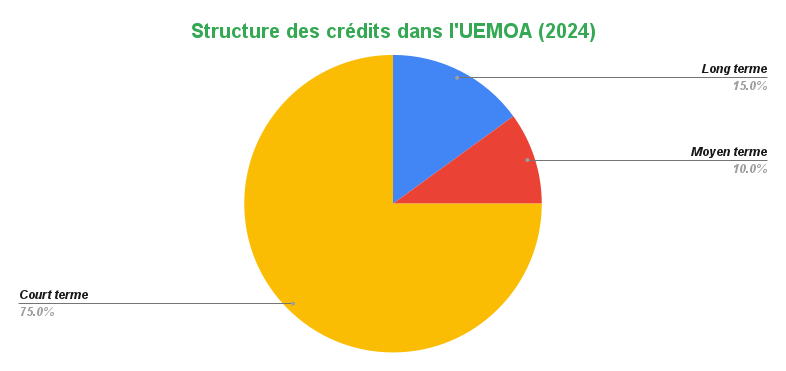
« En dépit d’une croissance soutenue du volume global de crédits et d’une amélioration progressive de la part allouée aux MPME, qui représentent désormais plus de la moitié des crédits aux personnes morales, le financement des entreprises dans l’UEMOA, entre 2016 et 2024, a été marqué par la prédominance du court terme dans la structure des prêts, ainsi que par les défis structurels, liés à la gouvernance et à la qualité de l’information financière des PME, qui restent des chantiers majeurs pour l’UMOA, la BCEAO et ses États membres. » Souligne Mohamed Lamine Bileri.
Limites de la gestion du risque, pistes d’amélioration et leviers d’augmentation du financement dans l’UMOA
En définitive, le dispositif prudentiel, dans l’UMOA, tel qu’il ressort des sources, est un ensemble réglementaire détaillé (Circulaire sur la gestion des risques, FODEP, instructions sur les créances). Cependant, son efficacité dépend de plusieurs facteurs et présente des limites. La première, c’est la dépendance à la qualité des données et des systèmes. Pourquoi ? Parce que l’application des normes UMOA repose sur la fiabilité, l’intégrité et l’exhaustivité des informations transmises par les établissements. Or, dans l’état actuel des choses, les insuffisances de l’architecture de données et la fragilité des systèmes d’information brident l’agrégation et la notification des risques à l’échelle de l’UMOA.
La deuxième, c’est la réglementation des risques non-crédit dans un écosystème où les risques de marché et opérationnels sont définis, des méthodes de calcul sont proposées (AIB, AS pour le risque opérationnel), mais où l’évaluation et l’atténuation d’autres risques, loin d’être négligeables, comme le risque stratégique et le risque réputationnel, ne sont pas encore bien pris en compte par des politiques et procédures formalisées.
« Pour améliorer la gestion des risques dans l’UMOA, les établissements doivent se concentrer sur la gouvernance, l’indépendance, le contrôle Interne, l’audit, miser sur le dynamisme et se projeter. » Conseille Mohamed Lamine Bileri.
Pour lui, « le renforcement de la fonction gestion des risques doit rester indépendante des activités génératrices de revenus et être dotée de ressources humaines compétentes. Le responsable de cette fonction doit être impliqué dans les processus clés de prise de décision (planification stratégique, fonds propres, etc.). Des contrôles internes rigoureux doivent être également mis en place (…)
A cet effet, le dispositif de gestion des risques doit faire l’objet d’un examen annuel, mené par l’audit interne et les commissaires aux comptes, pour apprécier l’efficacité des systèmes d’évaluation et de mesure. Les commissaires aux comptes émettent d’ailleurs un rapport spécifique sur les 50 plus gros engagements et les accords de classement. Enfin, Les stratégies de gestion doivent être dynamiques pour refléter l’évolution de l’appétence au risque et des conditions de marché. A cette fin, l’établissement doit utiliser des programmes de simulation de crise pour évaluer l’impact de scenarii adverses sur sa solidité financière, incluant tous les risques importants. » Préconise-t-il.
En matière d’augmentation du financement, en particulier des PME/PMI, il recommande l’optimisation des mécanismes de soutien déjà établis par la BCEAO. Dans cet ordre d’idée, il encourage à l’exploitation maximale du refinancement PME, à la valorisation de l’accompagnement et du délai étendu, ainsi qu’à la transparence et au suivi. Comment ? A cette question, Mohamed Lamine Bileri répond :
« Les banques doivent capitaliser sur l’exemption de la règle de limitation d’encours total pour les créances PME. Grâce à cela, elles pourront allouer des volumes de crédit importants à ce segment, sans saturer leurs capacités de refinancement sur les guichets marginaux habituels. L’exigence, que les PME soient accompagnées par une structure d’appui, doit, elle, être vue comme une garantie de meilleure qualité de crédit et un moyen de réduire la perception du risque (…)
De plus, la prorogation à 180 jours du délai d’impayés avant classement en créance douteuse donne, aux banques, une fenêtre plus large pour la restructuration proactive et pour soutenir la continuité d’activité des PME. En outre, puisque le reporting mensuel obligatoire des mises en place et de la ventilation des encours sains et en souffrance sur les PME/PMI assure la transparence nécessaire à la BCEAO pour un suivi ciblé du dispositif, il peut encourager une adaptation rapide des politiques, si nécessaire. »
A propos de la robustesse du cadre réglementaire de l’UMOA, Mohamed Lamine Bileri indique qu’il est comparable à un système de navigation sophistiqué dans lequel les règles définissent les cartes (cartographie des risques), le cap (appétence au risque) et les jauges (ratios de solvabilité et FODEP). « Pour atteindre l’objectif d’accroissement du financement et renforcer la résilience, il est impératif que les acteurs bancaires s’assurent que leurs instruments de bord (systèmes d’information et personnel qualifié) sont calibrés pour interpréter et agir efficacement sur les données, s’ils veulent transformer les incitations réglementaires (comme le Dispositif PME) en stratégies commerciales viables. » Explicite notre expert
KOFFI-KOUAKOU Laussin, Journaliste Économique et Financier, avec Mohamed Lamine Bileri, Expert en Finance, Audit et en Gouvernance
à lire aussi :
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.