La vague bleue poursuit son avancée
Après avoir touché les côtes Sénégalaises en 2018, c’est en 2021 que la vague bleue atteint les rivages de la terre d’éburnie avec un taux de frais, disruptif pour l’époque, qui contraint tous les autres opérateurs à s’aligner : Une commission de 1 % sur les transactions. Ce tarif unique, principal pilier du modèle économique de cette startup en pleine expansion, soutient encore, à ce jour, sa trajectoire.
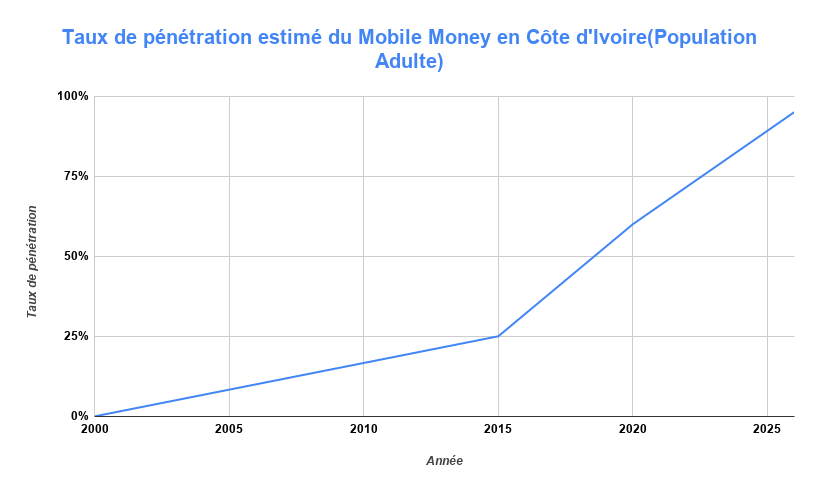
Initié originellement pour résoudre les problématiques de cash, d’inclusion financière et offrir aux populations non bancarisés un moyen d’accès aux services financiers, à l’usage facile et sécurisé, les comptes marchands représentent aujourd’hui environ 4,76 % de la totalité des comptes ouverts chez Wave, en Côte d’Ivoire. Le secret de cette progression ? Un minutieux travail de terrain et un contact quotidien assurés par les équipes back office et front office de la fintech qui détient, à elle seule, 60 % de parts du marché mobile money de la locomotive de l’UEMOA.
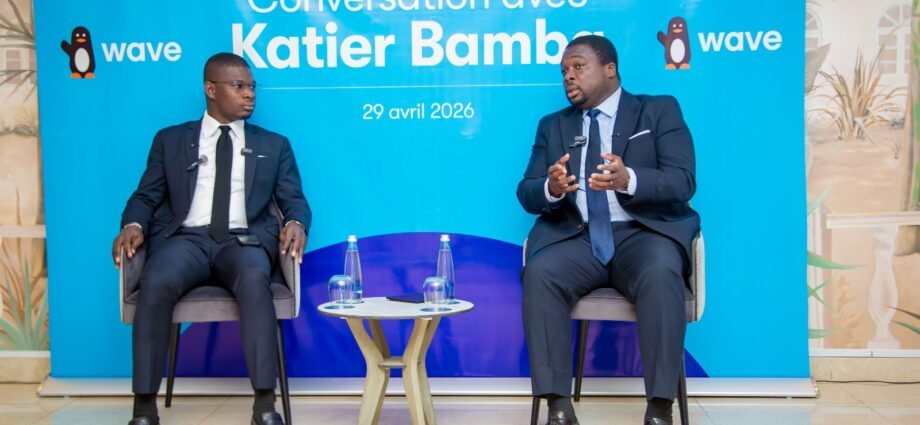
S’exprimant sur ce point durant cette rencontre avec la presse tenue ce mercredi 29 avril 2026, Katier Bamba déclare ce matin-là, entre les murs de la Résidence — Le Club d’Affaires situé en face des bureaux de la Banque Mondiale — que le leader du Mobile Money en Côte d’Ivoire a « changé la donne dans les usages des services financiers », ainsi qu’en matière de « création d’emplois et de valeur ! »
« Notre politique de juste prix, portée par une infrastructure solide et une grande capacité de liquidité, contribue fortement à l’inclusion financière. » Explique-t-il. « Aujourd’hui, nous comptabilisons 21 millions de comptes ouverts et (dans ce chiffre) 1 million de marchands reçoivent leurs paiements via notre solution. » Souligne le premier responsable de Wave CI. « Avec notre Call Center et l’ouverture, récente, de notre Centre de Relations Clients (CRL) à Bouaké, nous avons également révolutionné l’accès aux services financiers. » Poursuit-il.
Au sujet de ce nouveau CRL de Wave CI, inauguré le 6 février 2026 dans le quartier Nimbo en présence de Amadou Koné, le Maire de la 2e ville du pays en personne, qui emploie 400 salariés, dont environ 70 femmes, il convient de notifier que le choix de cette commune, importante dans l’économie Ivoirienne, pour l’implantation des locaux de ce service de proximité relève « d’une stratégie assumée. » Indique Katier Bamba.
« La décision d’installer notre premier site opérationnel majeur, en dehors d’Abidjan (la capitale économique ivoirienne), dans cette ville carrefour reflète notre volonté de participer à la décentralisation du pays. Elle a été prise sur la base d’une analyse rigoureuse du potentiel humain de la région et de la position stratégique qu’occupe Bouaké dans le maillage territorial Ivoirien. » Ajoute-t-il.
Si le succès de Wave repose sur sa politique du « juste prix », son réseau dense et le renforcement soutenu de l’expérience client, son autre atout est que son modèle, reposant sur la Technologie, tient compte de vielles recettes qui ont fait leurs preuves sur le Continent, notamment le recours aux codes USSD, pour pallier le déficit de connectivité dans les zones blanches et grises où l’accès à Internet reste encore difficile.
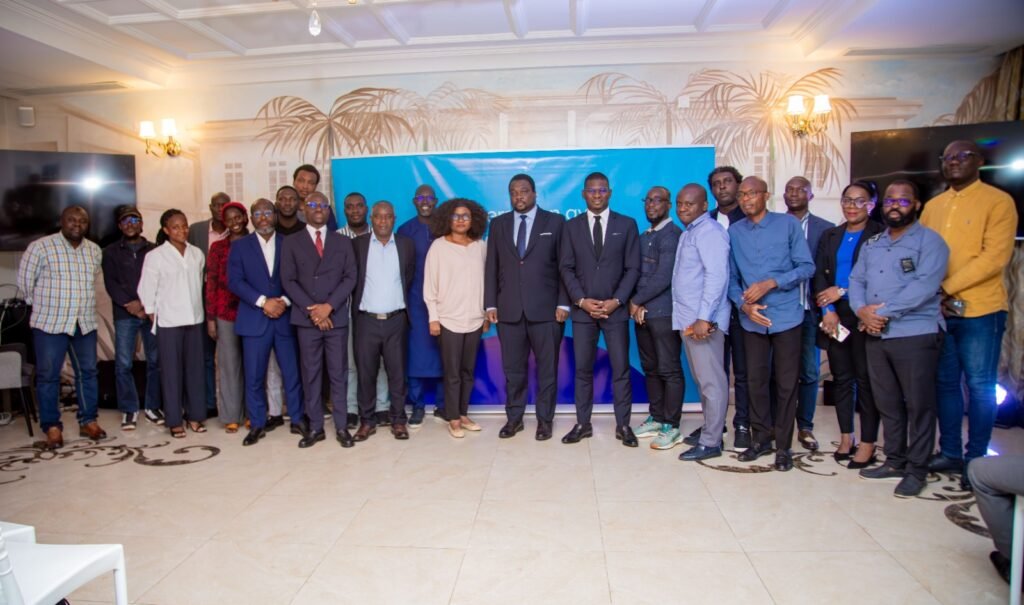
Concernant justement la place de l’Internet dans son dispositif, Katier Bamba révèle que la carte visa virtuel de Wave, lancée dans le courant du dernier trimestre 2025, séduit. « Entre novembre 2025 et mars 2026, le nombre d’utilisateurs a été multiplié par 344 ! » Dévoile le patron de Wave CI aux journaliste ce 29 avril.
Ajoutez à cela la fonctionnalité Bank to Wallet disponible sur l’application de la fintech, qui admet 23 banques en Côte d’Ivoire selon nos informations, ainsi que le coffre virtuel également disponible sur l’application pour faciliter l’épargne des utilisateurs, et il parait claire que, dans sa méthodologie de pénétration du « Tube Mobile Money, le Pingouin Ride » sur la solidité des infrastructures et la diversification des services. Pour ce faire, il s’appuie sur des équipes jeunes constituées à « 93 % de moins de 40 ans », d’après les dires de Katier Bamba.
« Notre révolution est au service des populations. Nous investissons massivement dans la prise en charge des requêtes et réclamations. » Précise-t-il. « Les utilisateurs sont venus pour le prix, mais ils sont restés pour la qualité du service. » Insiste le DG de Wave CI. « Nous jouons un rôle actif dans la formalisation des flux financiers issus de l’économie informelle en drainant de l’argent qui vient du système informel (plus de 93 % de l’économie Ivoirienne) vers le système formel. Aujourd’hui, le plafond mensuel (fixé par la réglementation en vigueur) est de 2 millions FCFA. S’il est monté à 5 millions FCFA, je suis persuadé que nous pourrons faire encore plus ! » Affirme-t-il.
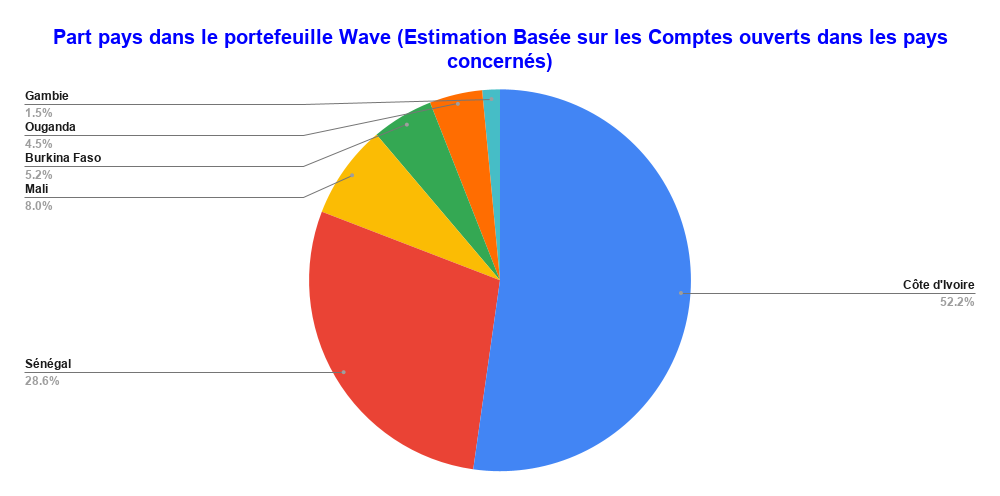
Touchant déjà plusieurs pays d’Afrique de l’Ouest et du Centre, arrivé récemment au Cameroun, en Guinée et en République Démocratique du Congo (RDC), la déferlante gagne de plus en plus de terrain sur le Continent. Interrogé sur la pérennité du modèle économique de Wave, sans détour, Katier Bamba répond qu’il est rentable. « Des revenus sont réinvestis dans l’innovation, dans le service client et dans des actions sociales. En 2025, c’est plus de 50 milliards FCFA d’impôts versés à l’Etat de Côte d’Ivoire, au titre de notre contribution à l’économie Ivoirienne. » Divulgue-t-il. « Notre demande d’agrément bancaire est toujours à l’étude, auprès du régulateur, et notre requête, auprès de l’Autorité de Régulation des Télécommunications et des Technologies de l’Information et de la Communication de Côte d’Ivoire (ARTCI) visant à permettre l’achat de crédit téléphonique via notre plateforme, dans une logique de complémentarité avec les opérateurs Télécoms, est également à l’étude. » Confie, ce mercredi là, le Directeur Général de Wave CI. Sans préjuger de leurs issues, si l’une, l’autre ou les 2 sont favorables, Wave consolidera son positionnement sur le marché du Mobile Money dans un pays où la mobilisation de l’épargne informelle, ainsi que le développement économique, sont entravés par l’accès limité aux services bancaires, les obstacles liés à l’absence de documents d’identité, le manque criard de décentralisation effective, nuisant à la prise en charge efficiente de secteurs critiques de l’économie, et l’insuffisante intégration des populations rurales sur les terres du premier producteur mondial de cacao qui vise le rang de hub technologique incontournable en Afrique, à l’horizon 2030.
à lire aussi :
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.