Le Directeur général des Impôts, Ouattara Sié Abou, informe les contribuables de l’entrée en vigueur d’un taux réduit de taxe sur la valeur ajoutée (TVA) de 9 % applicable à certains produits et opérations auparavant exonérés, dans le cadre des réformes fiscales issues du Budget de l’État 2026.
En effet, l’annexe fiscale à la loi de Finances n° 2025-987 du 19 décembre 2025, portant Budget de l’État pour l’année 2026, a supprimé plusieurs exonérations de TVA prévues par le Code général des Impôts. Ces produits et opérations étaient, en principe, soumis au taux de droit commun de 18 % à compter de l’entrée en vigueur de l’annexe fiscale.
Produits et opérations concernés
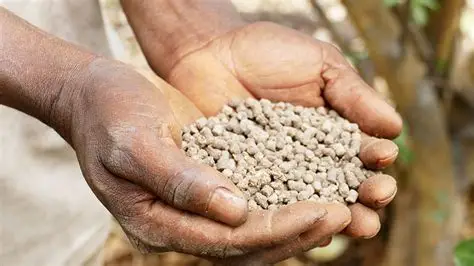
Les exonérations supprimées concernent notamment les opérations portant sur les fibres de jute et de sisal ; les aliments pour bétail et animaux de basse-cour ; les intrants utilisés dans la fabrication des aliments pour bétail et animaux de basse-cour, ainsi que leurs emballages ; les intrants entrant dans la fabrication des engrais, de même que les emballages servant à leur conditionnement.
Un taux réduit pour atténuer l’impact économique
Toutefois, dans un souci d’accompagnement des secteurs concernés et afin de permettre une application progressive de la réforme, le gouvernement a adopté l’ordonnance n° 2026-03 du 07 janvier 2026, portant application d’un taux réduit de TVA de 9 % sur ces biens et opérations, en substitution au taux de 18 % initialement prévu.
Cette mesure vise à atténuer l’impact immédiat de la suppression des exonérations, notamment sur les filières agricoles et d’élevage, fortement dépendantes de ces intrants.
Entrée en vigueur et dispositions transitoires
Le Directeur général des Impôts précise que ladite ordonnance, signée le 07 janvier 2026 et publiée le 16 janvier 2026, est entrée en vigueur le samedi 17 janvier 2026. Ainsi, l’application effective du taux réduit de 9 % est valable à compter de cette date.
Par ailleurs, les opérations réalisées entre le 05 janvier 2026 (date d’entrée en vigueur de l’annexe fiscale 2026) et le 16 janvier 2026 (date de publication de l’ordonnance) ne doivent pas faire l’objet de rappels de TVA.
Toutefois, l’administration fiscale précise que toute TVA qui aurait été facturée sur ces produits et opérations durant cette période transitoire doit obligatoirement être reversée au Trésor public.
Le Directeur général des Impôts en appelle au civisme fiscal et au sens de responsabilité de l’ensemble des contribuables, afin d’assurer une mise en œuvre harmonieuse de cette mesure, essentielle à la fois pour la soutenabilité budgétaire de l’État et la préservation de l’activité économique des secteurs concernés.
Aimé Kouassi
Sauf autorisation de la rédaction ou partenariat pré-établi, la reprise des articles de abidjaneconomie.net même partielle, est strictement interdite. Tout contrevenant s’expose à des poursuites.